住宅ローン控除の仕組みと計算方法|2026年最新制度を解説
住宅ローン控除(正式名:住宅借入金等特別控除)は、年末の住宅ローン残高に0.7%を掛けた金額が、最長13年にわたって所得税から差し引かれる制度です。2026年(令和8年)からは制度が2030年末まで5年間延長され、省エネ性能の高い中古住宅への優遇が新築並みに引き上げられました。この記事では、2026年度の制度の仕組み・借入限度額の早見表・計算例・申請手順を、実際に積水ハウスで家を建てた施主の視点も交えて整理します。
住宅ローン控除とは?
年末ローン残高の0.7%が所得税から直接引かれる。これが住宅ローン控除の核心です。
正式名称は「住宅借入金等特別控除」。「所得控除」(医療費控除などと同じ仕組み)とは別物で、計算上の控除額がそのまま税額から差し引かれる「税額控除」です。所得税が30万円の人に20万円の控除額が生まれれば、所得税は10万円になる、という意味です。
主な適用条件をまとめると以下のとおりです。
| 項目 | 内容 |
|---|---|
| 控除率 | 年末ローン残高の0.7% |
| 控除期間 | 新築・買取再販は最長13年、中古(既存)住宅は最長10年(省エネ対応中古は13年) |
| 所得要件 | 合計所得金額2,000万円以下 |
| 床面積要件 | 原則50㎡以上(一定条件で40㎡以上も対象) |
| 入居要件 | 引渡しから6ヵ月以内に入居し、引き続き居住すること |
| ローン要件 | 返済期間10年以上の住宅ローン(親族・知人からの借入は対象外) |
所得税で引ききれなかった分は、翌年度の住民税からも一部補填されます。ただし住民税からの控除は「前年の課税所得×5%、上限9万7,500円」です。ローン残高が大きい初期ほど控除額が多くなるため、所得税額によっては満額使いきれないケースもあります。
2025年から何が変わった?令和7年→令和8年の変更点
2026年(令和8年)の最大の変化は、中古住宅の優遇が大幅に底上げされたことです。
| 項目 | 令和7年(2025年) | 令和8年(2026年〜) |
|---|---|---|
| 適用期限 | 2025年末まで | 2030年末まで(5年延長) |
| 既存住宅の控除期間 | 原則10年 | 省エネ適合なら13年 |
| 既存住宅の借入限度額 | 最大2,000万円 | 省エネ認定住宅は最大4,500万円 |
| 子育て世帯の上乗せ | 新築のみ | 既存住宅にも拡大 |
| 床面積40㎡以上の特例 | 新築のみ | 既存住宅にも拡大 |
| 省エネ基準非適合の新築 | 一部対象 | 原則対象外(2028年〜完全除外) |
新築については、認定住宅・ZEH水準の借入限度額は変わらず維持されています。一方、省エネ基準適合住宅(断熱等級4レベル)の借入限度額は2025年より引き下げられた点は注意が必要です。
【注意】 この記事の数値は令和8年度税制改正大綱をもとに整理しています。制度の詳細や最新情報は国税庁・国土交通省の公式サイトでご確認ください。借入限度額・適用条件は入居年と住宅の種類によって異なります。
住宅の種類別 借入限度額の早見表(2026年〜2030年入居)
借入限度額は「住宅の省エネ性能」と「世帯の属性(子育て等かどうか)」の掛け合わせで決まります。
新築住宅・買取再販住宅
| 住宅の種類 | 子育て等世帯 | その他世帯 | 控除期間 |
|---|---|---|---|
| 認定住宅(長期優良・低炭素) | 5,000万円 | 4,500万円 | 13年 |
| ZEH水準省エネ住宅 | 4,500万円 | 3,500万円 | 13年 |
| 省エネ基準適合住宅(〜2027年入居) | 3,000万円 | 2,000万円 | 13年 |
| その他(省エネ基準非適合) | 対象外 | 対象外 | ー |
※認定住宅=認定長期優良住宅・認定低炭素住宅。ZEH水準=断熱等性能等級5以上かつ一次エネルギー消費量等級6以上。省エネ基準適合=断熱等性能等級4以上かつ一次エネルギー消費量等級4以上。
最大控除額の試算(認定住宅・その他世帯の場合): 4,500万円 × 0.7% × 13年 = 約409万円
ただしこれは借入限度額が13年間フルにある場合の上限試算です。実際は毎年の残高に0.7%を掛けた金額が積み上がるため、残高が減るにつれて控除額も下がっていきます。
中古(既存)住宅
| 住宅の種類 | 子育て等世帯 | その他世帯 | 控除期間 |
|---|---|---|---|
| 認定住宅・ZEH水準省エネ住宅 | 4,500万円 | 3,500万円 | 13年 |
| 省エネ基準適合住宅 | 3,500万円 | 2,000万円 | 13年 |
| その他(省エネ基準非適合) | 2,000万円 | 2,000万円 | 10年 |
2025年以前は省エネ性能にかかわらず「最大2,000万円・10年」でしたが、2026年以降は省エネ基準に適合する中古住宅であれば控除期間が13年に延長されます。中古物件の購入時には「住宅省エネルギー性能証明書」などの書類を売主・不動産会社に確認しておきましょう。
子育て等世帯の定義
いずれも入居年の12月31日時点で判定されます。
- 子育て世帯:19歳未満の扶養親族がいる世帯
- 若者夫婦世帯:夫婦のいずれかが40歳未満の世帯
2028年問題:省エネ基準適合住宅は2027年入居が最後のチャンス
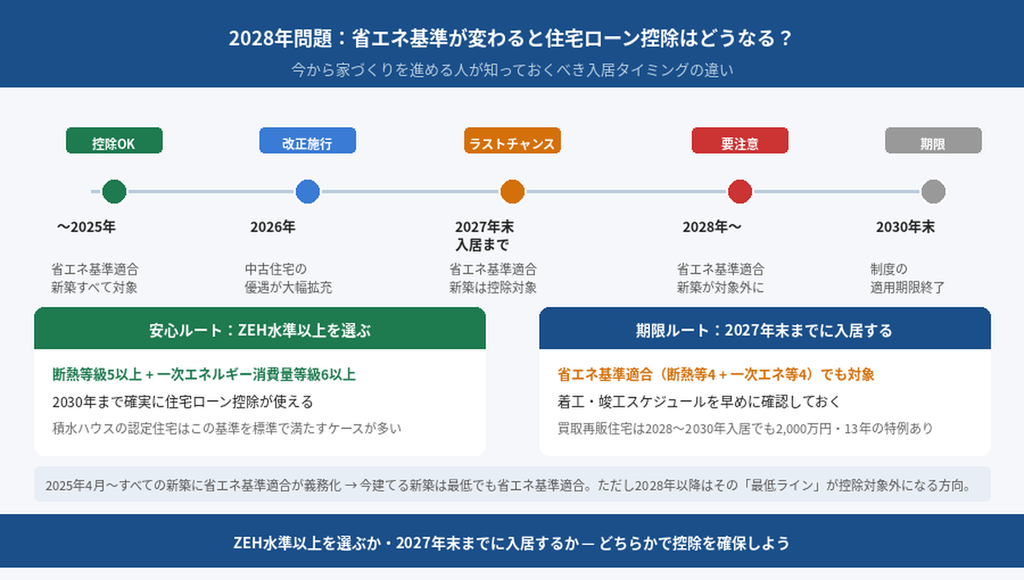
少し先の話に見えて、今家づくりを進めている人には直結する内容です。
2028年(令和10年)以降に建築確認を受ける省エネ基準適合住宅の新築は、住宅ローン控除の対象外となる方向が示されています。つまり「断熱等級4・一次エネ等級4」レベルの住宅は、2027年中に入居できなければ控除が使えなくなる可能性が高い。
残る選択肢は2つです。
- ZEH水準(断熱等級5以上・一次エネ等級6以上)以上の住宅を選ぶ
- 2027年末までに入居できるスケジュールで動く
なお買取再販住宅(宅建業者がリフォームして販売する中古住宅)は、2028〜2030年入居でも省エネ基準適合レベルで借入限度額2,000万円・13年の控除が受けられる特例が設けられています。
また、災害レッドゾーン(土砂災害特別警戒区域・地すべり防止区域など)内の新築については、2028年1月1日以降の入居分から控除対象外となります。建替えや5年以上の居住実績がある場合の再建は例外扱いです。土地選びの段階でハザードマップの確認を忘れずに。
【知っておきたいポイント】 2025年4月以降、すべての新築住宅に省エネ基準適合が義務化されました。今から建てる新築は最低でも省エネ基準適合住宅になります。ただし義務化=控除が受けられる、ではなく、2028年以降はその「最低ライン」が控除対象から外れる方向です。ZEH水準以上を選ぶことで、2030年まで控除を確実に確保できます。
積水ハウスで建てると控除はどう使える?
積水ハウスの木造商品「シャーウッド」は、長期優良住宅の認定を標準仕様で取得できるケースが多い商品です。長期優良住宅は「認定住宅」に分類されるため、子育て等世帯なら借入限度額5,000万円・その他世帯でも4,500万円が適用されます。
子育て世帯が5,000万円を借り入れた場合の最大控除額の目安: 5,000万円 × 0.7% × 13年 = 約455万円
鉄骨商品(イズシリーズなど)も同様に長期優良住宅認定を取得しやすい仕様です。ただし認定を受けるには「認定通知書」が必要で、これは引渡し前後に住宅会社から受け取ります。確定申告の書類として使うため、紛失しないよう保管しておきましょう。
【編集部の見解】 わが家(シャーウッド・2026年5月竣工)は長期優良住宅の認定を取得し、子育て等世帯として5,000万円の借入限度額が適用されました。打ち合わせの段階で営業担当から「認定を取ると住宅ローン控除の枠が一段上がる」と案内があり、すんなり決めましたが、後から計算すると省エネ基準適合のままの場合と比べて控除総額で100万円単位の差が出ていました。メーカー選びの段階で「どの認定が取れるか」を確認しておく価値はあります。
どのハウスメーカーがどの省エネ・認定基準を標準で満たせるかは、ハウスメーカー比較ガイドで整理しています。省エネ基準適合住宅とは?条件・住宅ローン控除との関係も合わせて読むと、住宅の性能選びで迷いが減ります。
控除額の計算方法
計算式自体はシンプルです。
年間控除額 = 年末時点のローン残高(借入限度額を上限)× 0.7%
ケース1:子育て世帯・認定住宅(新築)4,500万円借入
- 入居1年目の年末残高:4,400万円(仮定)
- 控除額:4,400万円 × 0.7% = 30万8,000円
- 所得税が25万円の場合:所得税から25万円を差し引き、残り5万8,000円は住民税から(上限9万7,500円なので全額適用)
- 1年目の実際の控除合計:約30万8,000円
ケース2:その他世帯・省エネ基準適合住宅(新築)2,000万円借入
- 入居1年目の年末残高:1,950万円(仮定)
- 控除額:1,950万円 × 0.7% = 13万6,500円
- 所得税が15万円の場合:全額所得税から控除
所得税の額によっては満額使いきれないことがあります。年収・家族構成・借入額ごとの細かい試算は、住宅金融支援機構の公式シミュレーターか各金融機関のツールで確認するのが確実です。
申請手続き:1年目は自分で確定申告、2年目以降は年末調整
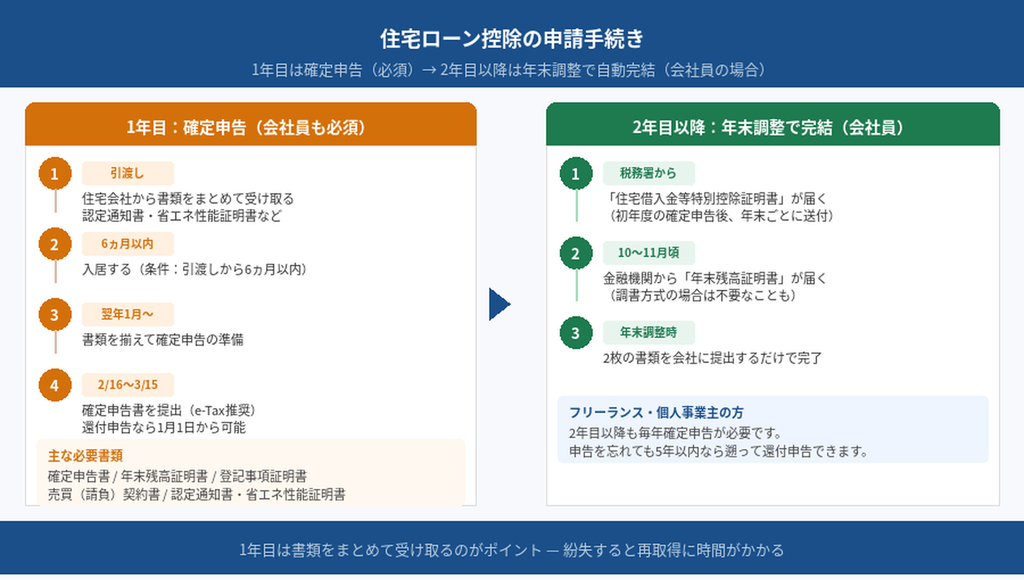
1年目:確定申告(会社員も必須)
入居した翌年の2月16日〜3月15日に、自分で確定申告を行う必要があります。還付申告であれば1月1日から提出できるため、書類が揃い次第早めに動くと還付も早くなります。
主な必要書類
| 書類 | 入手先 |
|---|---|
| 確定申告書 | 税務署の窓口・e-Tax・郵送 |
| 年末残高証明書(または適用申請書) | 金融機関から送付 |
| 建物・土地の登記事項証明書 | 法務局 |
| 売買契約書または請負契約書のコピー | 手元にある書類 |
| 省エネ性能証明書類(ZEH・認定住宅等の場合) | 住宅会社から取得 |
| 認定通知書のコピー(長期優良住宅・低炭素住宅の場合) | 住宅会社から取得 |
金融機関が調書方式に移行している場合、年末残高証明書の代わりに「住宅ローン控除の適用申請書」を提出する流れに変わっています。申告前に金融機関へ確認しておくと安心です。
2年目以降:年末調整で完結(会社員の場合)
初年度の確定申告後、税務署から「住宅借入金等特別控除証明書」が送付されます。翌年からは毎年この証明書と年末残高証明書を勤務先に提出するだけで、年末調整のなかで控除が完了します。
フリーランス・個人事業主は2年目以降も毎年確定申告が必要です。申告を忘れていても、5年以内であれば遡って申告できます。
気候風土適応住宅・被災者向け特例
気候風土適応住宅
2026年の改正で、地域の気候や風土に適した伝統的な建築手法を使う住宅(いわゆる「気候風土適応住宅」)が、住宅ローン控除の対象住宅として新たに位置づけられました。具体的な適用要件・確認書類は国土交通省の告示等で今後明確化される予定です。積水ハウスを含む大手ハウスメーカーを検討している方には直接関係しないケースがほとんどですが、在来工法の工務店で建てる場合は確認の価値があります。
被災者向け特例(東日本大震災)
東日本大震災の被災者向け特例は、控除率が通常の0.7%から**0.9%**に引き上げられ、適用期限が2030年末まで延長されています。対象となる方は税務署または専門家に確認してください。
まとめ
住宅ローン控除を使う上で、2026年以降に押さえておきたい点を整理します。
- 制度は2030年末まで延長。慌てず、でも性能選びは慎重に
- 中古住宅でも省エネ基準適合なら控除期間が13年に延びた
- 省エネ基準適合の新築は2027年入居が実質ラストチャンス。それ以降はZEH水準以上が必要
- 認定住宅(長期優良住宅など)を選ぶと借入限度額が最大1,000万円単位で変わる
- 1年目は確定申告必須。書類は引渡し時に住宅会社からまとめて受け取っておく
メーカー選びの段階で「どの省エネ・認定基準が標準で取れるか」を確認しておくと、控除額に大きな差が出ます。まだメーカーが絞れていない方は、ハウスメーカー診断(無料・約2分)で方向性を整理してみてください。
積水ハウスを含む大手ハウスメーカーの性能・価格・保証の比較はハウスメーカー比較ガイドにまとめています。実際の担当者に相談したい方は担当者の無料紹介からどうぞ。
あわせて読みたい
よくある質問(FAQ)
Q. 住宅ローン控除は何年間受けられますか?
新築・買取再販住宅は最長13年、中古(既存)住宅は原則10年です。ただし2026年以降の入居で省エネ基準に適合する中古住宅は13年に延長されました。控除期間中に転居・賃貸に出した場合はその年から適用外になるため注意が必要です。
Q. 住宅ローン控除が使えない住宅はどれですか?
2024年1月以降に建築確認を受けた新築のうち省エネ基準を満たさないものは原則対象外です。また、返済期間が10年未満のローン・親族からの借入・引渡しから6ヵ月を超えて入居した場合なども対象外になります。2028年以降は省エネ基準適合新築も順次対象外になる予定です。
Q. 省エネ性能が低い中古住宅でも控除は受けられますか?
受けられます。借入限度額2,000万円・控除期間10年が適用されます(2026年以降入居の場合)。年間最大14万円、10年間で最大140万円が上限の目安です。性能を向上させるリフォームと組み合わせる場合は別途リフォーム減税の確認も検討してください。
Q. 確定申告を忘れたらどうなりますか?
申告期限を過ぎていても、5年以内であれば遡って還付申告ができます。住宅ローン控除の場合は税金が戻ってくる「還付申告」にあたるため、期限後でも申告可能です。ただし2年目以降の年末調整による控除は翌年に持ち越せないため、早めの対応が得策です。
Q. 長期優良住宅と省エネ基準適合住宅で控除額はどのくらい違いますか?
子育て等世帯の新築を例にすると、長期優良住宅(認定住宅)は借入限度額5,000万円・省エネ基準適合住宅は3,000万円です。仮に同額を借りた場合でも、借入限度額の差が控除の計算上限に影響するため、13年間の総控除額では数十万〜100万円以上の差が生まれるケースがあります。メーカー選びの段階で各社の標準認定レベルを確認することをおすすめします。
8社を比較してシャーウッドで建築。見積もり・設計・契約後の打ち合わせを経験した立場から、検討中に知りたかったことを書いています。
書き手と、このメディアについて ↗