住宅ローンの残高証明書とは?取得方法と確定申告での使い方【2026年版】
住宅ローンの残高証明書は、毎年10〜11月に金融機関から届く「年末残高の公式証明書」です。住宅ローン控除(住宅借入金等特別控除)の申請に毎年必要で、紛失や見落としが最も多いトラブルのひとつです。この記事では、書類の役割・届く時期・取得方法から、確定申告と年末調整での使い分け、ペアローン・つなぎ融資がある場合の注意点まで整理します。
この記事について iekatsu編集部(編集長 積水ハウス施主のホンネ 監修) iekatsu編集部が徹底リサーチのうえ執筆し、実際に積水ハウスで家を建築中の編集長が内容を監修しています。
残高証明書とは何か、なぜ必要なのか
住宅ローンの残高証明書とは、毎年12月31日時点のローン残高を金融機関が公式に証明した書類です。正式名称は「住宅取得資金に係る借入金の年末残高等証明書」といいます。
この書類が必要な理由は、住宅ローン控除の申請にあります。控除額は「年末残高×0.7%」で計算されるため、その残高を公的に証明する書類として残高証明書が必要です。確定申告や年末調整の際に、税務署または勤務先の経理担当者に提出します。
2026年時点の住宅ローン控除の概要
2026年現在、住宅ローン控除は2030年まで延長されており、控除率は年末残高の0.7%です。借入限度額は住宅の省エネ性能と世帯属性によって異なります。
| 住宅区分(新築) | 子育て・若者夫婦世帯 | その他の世帯 |
|---|---|---|
| 認定長期優良住宅・認定低炭素住宅 | 5,000万円 | 4,500万円 |
| ZEH水準省エネ住宅 | 4,500万円 | 3,500万円 |
| 省エネ基準適合住宅 | 4,000万円 | 3,000万円 |
控除期間は省エネ基準適合以上の新築住宅で最長13年です(一般住宅は10年)。2028年以降に建築確認を受ける新築住宅は、原則としてZEH水準以上の省エネ性能が控除の必須条件になります。
残高証明書は、上記の控除額を計算するための根拠資料です。この書類がなければ控除額を算出できないため、住宅ローン控除を受ける全員にとって毎年必須の書類になります。
残高証明書が届く時期と届かない場合の対処法
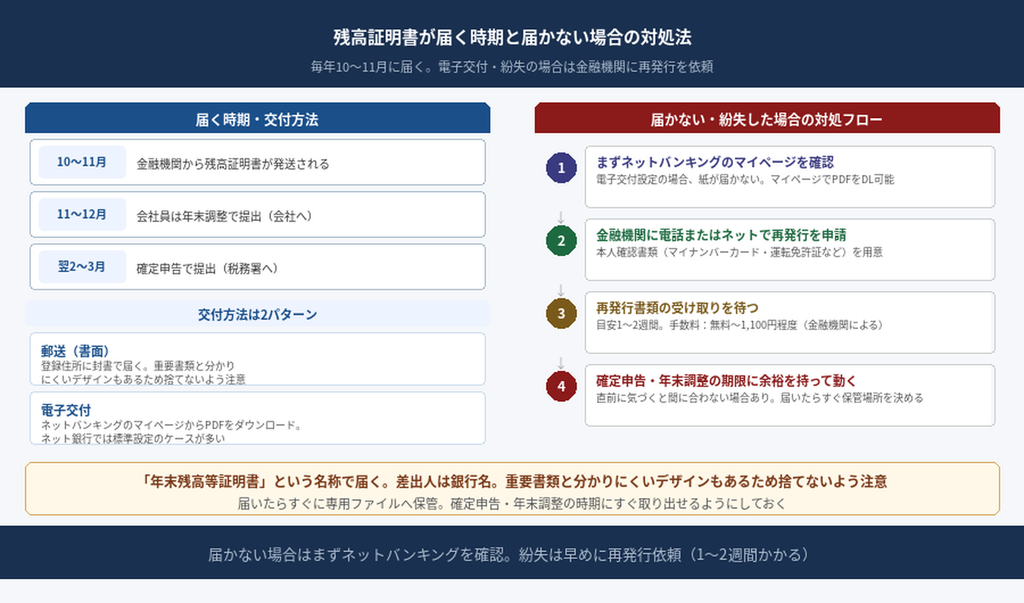
残高証明書は、毎年10〜11月ごろに金融機関から送られてきます。確定申告(翌年2〜3月)や年末調整(11〜12月)に間に合うよう、この時期に発送されます。
届く方法は2パターン
| 交付方法 | 特徴 |
|---|---|
| 郵送(書面交付) | 登録住所に封書で届く。多くの金融機関の初期設定はこちら |
| 電子交付(ペーパーレス) | ネットバンキングのマイページからPDFをダウンロード。紛失リスクがない |
ネット銀行(住信SBIネット銀行・auじぶん銀行など)では電子交付が標準になっているケースが多く、紙の書類が届かないことがあります。「書類が来ない」と気づいたら、まずネットバンキングのマイページを確認してみましょう。
残高証明書は「年末残高等証明書」という名称で届くことが多く、封筒の差出人が銀行名になっています。重要書類と分かりにくいデザインの場合もあるため、捨てないよう注意が必要です。
届かない・紛失した場合の対処法
書類が届かない、または紛失した場合は、金融機関に再発行を依頼します。
- 借入先の金融機関に電話またはネットで再発行を申請する
- 本人確認書類を用意する(マイナンバーカード・運転免許証など)
- 再発行書類が郵送または電子交付で届く(目安:1〜2週間)
再発行に手数料がかかる金融機関もあります(無料〜1,100円程度)。確定申告の直前に気づくと間に合わない場合もあるため、届いたらすぐに保管場所を決めておくことをおすすめします。
確定申告と年末調整での使い方の違い
残高証明書の「使い方」は確定申告と年末調整で異なります。1年目だけ確定申告が必須で、2年目以降は年末調整で完結できます。
| 1年目 | 2年目以降(会社員) | |
|---|---|---|
| 申請方法 | 確定申告(税務署へ自分で提出) | 年末調整(勤務先の会社に書類提出) |
| 提出先 | 税務署 | 勤務先の経理担当 |
| 残高証明書の提出先 | 確定申告書類と一緒に税務署へ | 年末調整書類と一緒に会社へ |
| 期限 | 翌年2月16日〜3月15日 | 会社の指定する年末調整の締め切り日 |
自営業・フリーランスの方は毎年確定申告が必要です。
1年目:確定申告での使い方
入居した年の翌年に、初めての確定申告で住宅ローン控除を申請します。残高証明書は確定申告書類のひとつとして税務署に提出します。登記事項証明書・売買契約書(または建築請負契約書)・源泉徴収票なども必要です。e-Taxを使えばオンラインで手続きが完結します。
2年目以降:年末調整での使い方
会社員の場合、2年目以降は勤務先の年末調整で手続きできます。毎年11月ごろに会社から配布される「住宅借入金等特別控除申告書」と残高証明書をセットで提出するだけです。
「住宅借入金等特別控除申告書」は、初めての確定申告をした後に税務署から最大13年分まとめて送られてきます。届いたら大切に保管しておきましょう。
確定申告書への記入方法
残高証明書の主な記載項目
| 記載項目 | 意味 |
|---|---|
| 年末残高 | 12月31日時点のローン残高。これが控除計算の基準になる数字 |
| 当初借入金額 | 最初に借りた金額(控除額の計算には基本的に使わない) |
| 借入年月日 | ローンを組んだ日付 |
| 物件の所在地 | 対象となる住宅の住所 |
| 債務者氏名 | 借り主の名前 |
確定申告書への転記手順
e-Taxを使う場合は、画面の案内に従って入力するだけで自動計算されます。書面で申告する場合は以下の順で記入します。
- 残高証明書の「年末残高」を確認する
- 「住宅借入金等特別控除額の計算明細書」の「年末残高」欄に転記する
- 控除額(年末残高×0.7%)が算出される
- 算出した控除額を確定申告書の「住宅借入金等特別控除」欄に記入する
控除額の計算例(年末残高3,500万円の場合)
3,500万円 × 0.7% = 24万5,000円(所得税から差し引かれる額)
控除額が所得税を上回る場合は、残った分が翌年の住民税から差し引かれます(住民税からの控除には上限があります)。e-Taxを使えばこの計算も自動で行ってくれるため、初めての方はe-Taxの利用をおすすめします。
ペアローン・つなぎ融資がある場合の注意点
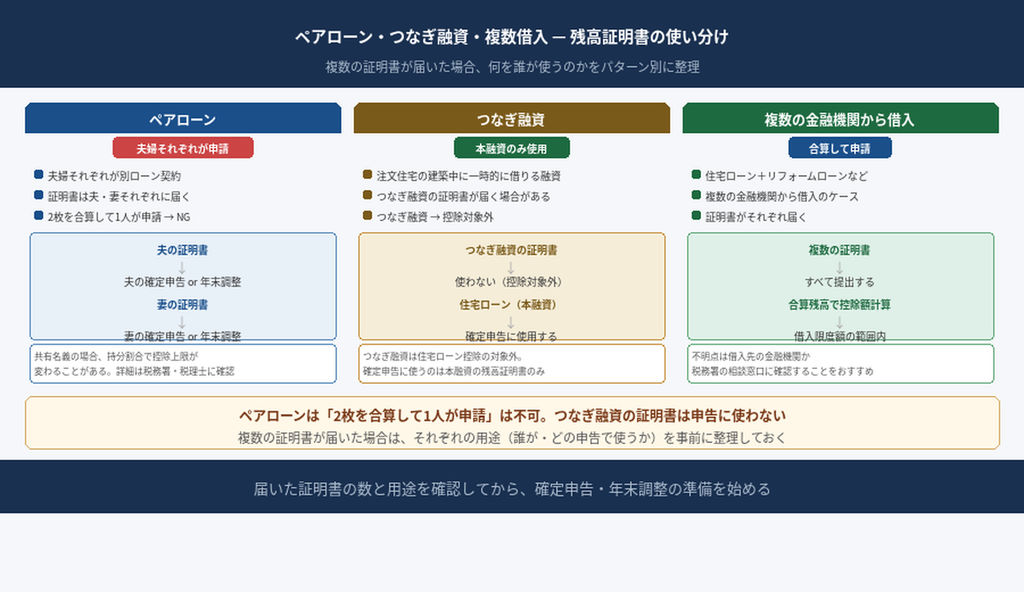
ペアローンやつなぎ融資を利用している場合、残高証明書が複数届くことがあります。どれをどう使うかが分かりにくい点のひとつです。
ペアローンの場合
夫婦それぞれが別々にローンを組むペアローンでは、夫・妻それぞれに残高証明書が届きます。それぞれが自分のローン残高をもとに控除を申請します。2枚の証明書を合算して1人が申請することはできません。
- 夫の残高証明書 → 夫の確定申告(または年末調整)で使用
- 妻の残高証明書 → 妻の確定申告(または年末調整)で使用
ペアローンで共有名義の住宅を購入した場合、持分割合によって控除額の上限が変わることがあります。詳細は税務署または税理士にご確認ください。
つなぎ融資の場合
つなぎ融資は注文住宅の建築中に一時的に借りる融資で、住宅ローンとは別に残高証明書が発行されることがあります。ただし、つなぎ融資は住宅ローン控除の対象外です。確定申告に使うのは、住宅ローン(本融資)の残高証明書のみです。
複数の金融機関からローンを借りている場合
リフォームローンと住宅ローンを別々の金融機関で借りている場合など、複数の残高証明書が届くことがあります。この場合はそれぞれの証明書を提出し、合算した残高をもとに控除額を計算します(借入限度額の範囲内)。不明な点は、借入先の金融機関か税務署の相談窓口に確認することをおすすめします。
まとめ
住宅ローンの残高証明書は、毎年秋に届く控除申請の根拠資料です。以下の点を押さえておけば、手続きで迷うことはほとんどありません。
- 毎年10〜11月ごろに郵送または電子交付で届く。届かない場合は金融機関に再発行を依頼する
- 1年目は確定申告(税務署へ提出)、2年目以降は年末調整(会社へ提出)という使い分けを覚えておく
- 確定申告では「年末残高」の数字を計算明細書に転記する。e-Taxなら自動計算されて便利
- ペアローンは夫婦それぞれが自分の証明書を使用。つなぎ融資の証明書は控除対象外
- 届いたらすぐに専用ファイルに保管し、確定申告・年末調整の時期にすぐ取り出せるようにしておく
ペアローンと控除の組み合わせについては、ペアローンと住宅ローン控除の関係を解説も参考にしてください。
よくある質問
残高証明書をなくしてしまった場合、再発行はできますか?
再発行できます。借入先の金融機関に連絡し、再発行を申請してください。本人確認書類が必要で、再発行まで1〜2週間かかることが多いです。手数料は金融機関によって異なり、無料〜1,100円程度です。確定申告の直前に気づくと間に合わない場合があるため、早めに対応しましょう。
ペアローンの場合、残高証明書は夫婦どちらか一方がまとめて申告できますか?
できません。ペアローンはそれぞれが独立したローン契約であるため、夫は夫の残高証明書、妻は妻の残高証明書をそれぞれの確定申告・年末調整で使用します。
電子交付に切り替えたいのですが、どうすればいいですか?
ご利用の金融機関のネットバンキングにログインし、書類交付の設定メニューから電子交付への切り替えが可能です。切り替えると紙の書類が届かなくなる代わりに、PDFをいつでもダウンロードできるため紛失リスクがなくなります。切り替え方法は金融機関ごとに異なるため、各行のサポートページをご確認ください。
つなぎ融資の残高証明書が届きましたが、確定申告で使いますか?
使いません。つなぎ融資は住宅ローン控除の対象外のため、残高証明書が届いても確定申告の添付書類としては使用しません。確定申告に使うのは、住宅ローン(本融資)の残高証明書のみです。
8社を比較してシャーウッドで建築。見積もり・設計・契約後の打ち合わせを経験した立場から、検討中に知りたかったことを書いています。
書き手と、このメディアについて ↗