住宅ローン金利タイプ比較|変動・固定・期間固定の選び方【2026年5月版】
変動か固定か。住宅ローンを検討し始めた人が最初にぶつかる壁です。銀行の窓口でいきなり「どの金利タイプにしますか?」と聞かれて困った、という話はよく聞きます。
2026年7月時点では、変動金利は年0.8〜1.3%台、フラット35(全期間固定)は年3.14%まで上昇しています。金利差は2%超で、どちらを選ぶかで総返済額に数百万円の差が出ます。この記事では、3タイプの仕組みと特徴、5年ルール・125%ルールの落とし穴、金利別のシミュレーション、「決め切れない人向け」のミックスローンまで、初心者向けに整理します。
【知っておきたいポイント】 金利数値は時点・金融機関・審査結果によって変わります。この記事の数値は2026年7月時点の各金融機関公式情報・業界調査をもとにした目安です。申し込み前は必ず各金融機関の公式サイトでご確認ください。
住宅ローンの金利タイプは3種類ある
変動金利・固定金利(全期間固定)・期間固定金利の3タイプがある。 まずはこの3つの基本的な違いを押さえましょう。共通しているのは「基準金利 − 引き下げ幅(優遇幅)= 適用金利」という計算式で、金融機関ごとに優遇幅が異なります。
変動金利とは
変動金利は、市場の金利動向に合わせて半年ごとに金利が見直されるタイプです。多くの銀行は短期プライムレート(短プラ)を基準に、4月と10月の年2回金利を見直します。
2026年7月時点では、主要ネット銀行の最優遇金利は年0.85〜0.95%前後、都市銀行の中央値は年0.99%前後、各行ともおおむね年0.8〜1.3%台です。2024年以前の「年0.3〜0.5%台」と比べると上昇していますが、固定金利との差はまだ2%以上開いています。
なお、三菱UFJ銀行など一部の金融機関は2026年以降、金利の見直し頻度を半年から毎月に移行しています。契約先の見直し頻度は必ず確認しましょう。
固定金利(全期間固定)とは
全期間固定金利は、借入から完済まで金利が変わらないタイプです。毎月の返済額が一切変わらないため、長期の家計計画を立てやすいのが最大のメリットです。
代表的な商品が住宅金融支援機構のフラット35で、2026年7月の金利は年3.14%(融資率9割以下・返済期間21〜35年)です。2022年頃は年1.5%台だったものが2年余りで2倍近くに上昇しており、数年前に借りた場合と今から借りる場合では条件が大きく異なります。
期間固定金利とは
期間固定金利は、最初の一定期間(3年・5年・10年など)だけ金利を固定し、その後は変動か再度固定かを選ぶタイプです。「固定金利期間選択型」とも呼ばれます。
固定期間中の金利は、期間が短いほど低く設定されるのが一般的です。「当面は返済額を固定しておきたいが、数年後に家計の状況が変わりそう」という人に向いています。ただし、固定期間終了後に優遇幅が縮小される金融機関が多く、気づかないうちに金利が大幅に上がるケースがあります。契約前に固定期間終了後の条件を必ず確認しましょう。
変動金利はなぜ低い?金利が決まる仕組み
変動と固定で金利水準がこれだけ違う理由には、それぞれの金利の「決まり方の違い」があります。
変動金利は、日本銀行の政策金利に連動する「短期プライムレート(短プラ)」を基準に決まります。日銀が政策金利を引き上げると短プラが上がり、変動金利も連動して上昇します。逆を言えば、日銀が利上げを止めれば変動金利の上昇も止まります。
固定金利(フラット35など)は、10年国債の利回りなど「長期金利」に連動します。長期金利は市場の将来予測をより強く反映するため、日銀の政策より先に動くことがあります。実際、フラット35は2022年から上昇が始まり、変動金利より早く「金利のある世界」に入っていました。
この仕組みを知っておくと、「日銀が利上げしたニュース」を見たときに自分のローンへの影響を判断できるようになります。
3つの金利タイプを徹底比較
3種類の特徴を一覧で整理します。
| 比較項目 | 変動金利 | 期間固定金利 | 固定金利(全期間) |
|---|---|---|---|
| 金利水準(2026年7月・目安) | 年0.8〜1.3%台 | 年1.0〜2.5%台(固定期間・金融機関による) | 年3.14%前後(フラット35) |
| 金利の見直し | 半年ごと(一部毎月) | 固定期間中は不変 | 完済まで不変 |
| 金利上昇リスク | 高い | 固定期間中は低い | ゼロ |
| 返済額の安定性 | 低い(5年ルールあり) | 固定期間中は安定 | 完全に安定 |
| 向いている人 | 繰上返済の余力がある人・返済期間が短い人 | 数年後に家計が変わる可能性がある人 | 安心感を最優先したい人・自営業・フリーランス |
※数値は各金融機関公式情報・業界調査をもとにした2026年7月時点の目安です。
それぞれのメリット・デメリット
変動金利のメリットは、3タイプ中で最も当初金利が低く、月々の返済額を抑えられること。金利が低い分、元本の減りも早くなります。デメリットは金利上昇リスクで、日銀の政策次第で返済額が増えます。
期間固定金利のメリットは、固定期間中の安心感と、全期間固定より低めの当初金利。デメリットは、固定期間終了後に優遇幅が縮小して金利が跳ね上がるリスクと、切り替え時の判断が必要なことです。
固定金利(全期間)のメリットは、金利変動リスクがゼロで返済計画が立てやすいこと。デメリットは3タイプ中で最も高い金利水準で、低金利が続いても恩恵を受けられない点です。
変動金利の「5年ルール・125%ルール」とは?
変動金利には、急激な返済額増加を防ぐ2つのルールがあります。守ってくれる仕組みである一方、知らないと大きな落とし穴にもなります。
5年ルールの仕組みを具体例で解説
5年ルールとは、市場金利が変動しても、返済額(元利均等払い)は5年間変更しないというルールです。
たとえば、3,000万円を35年・変動金利0.9%で借りた場合、月々の返済額は約8万3,000円です。この額は、途中で金利が1.5%に上昇しても、5年間はそのまま8万3,000円が続きます。
ただし、利息の計算はリアルタイムで変わっています。返済額が変わらないだけで、元金の減り方は遅くなっています。
なお、最近ではネット銀行を中心に5年ルール・125%ルールを設けていない金融機関も増えています。その場合、金利上昇が即座に返済額に反映されるため、契約前に確認が必要です。
125%ルールの仕組みと落とし穴
125%ルールとは、5年ごとの返済額見直しの際、新しい返済額は従来の1.25倍(125%)を上限とするルールです。
先ほどの例なら、5年後の見直し時に返済額が増えても、最大8万3,000円 × 1.25 = 10万3,750円までに抑えられます。
ただし、返済額が上限で抑えられている間も利息は積み上がっています。金利が大幅に上昇したケースでは、返済額のほぼ全額が利息に充当され、元金がまったく減らない「未払い利息」が発生する可能性があります。
未払い利息が発生するケースとは
未払い利息とは、毎月の返済額では利息すら払いきれない状態が続き、払いきれなかった利息が元金に上乗せされて残高が増えていく現象です。
| 状況 | 月返済額 | 月利息 | 元金返済分 |
|---|---|---|---|
| 金利0.9%(当初) | 8万3,000円 | 約2万3,000円 | 約6万円 |
| 金利3%に上昇後(125%上限) | 10万3,750円 | 約7万5,000円 | 約2万9,000円 |
| 金利5%に上昇後(125%上限) | 10万3,750円 | 約12万5,000円 | −2万1,000円(未払い利息発生) |
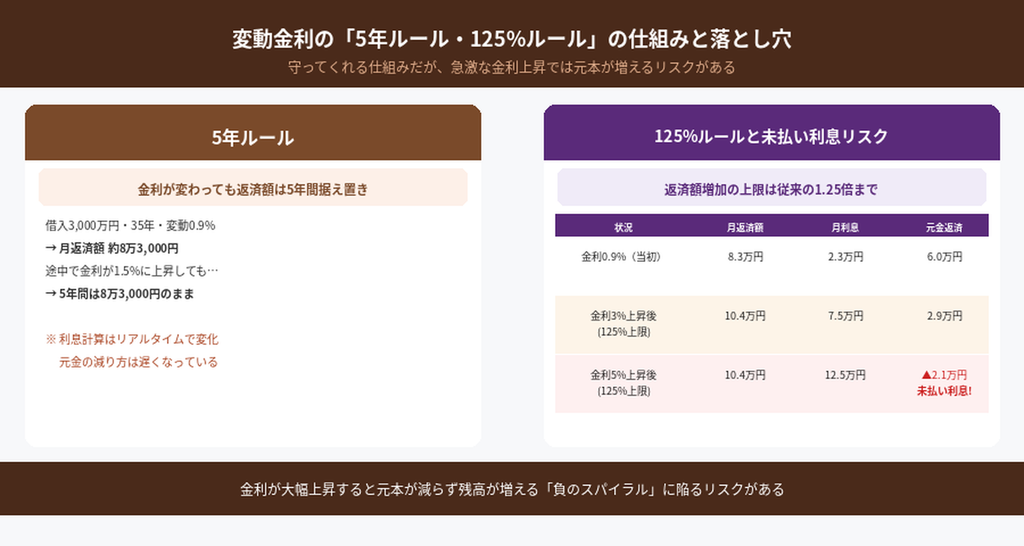
※3,000万円・35年・元利均等返済の概算。実際は借入残高・返済残期間によって異なります。
5年ルール・125%ルールは「守ってくれる仕組み」ですが、急激な金利上昇局面では元本が増えていくリスクがあることは必ず理解しておきましょう。
金利が上がると返済額はどう変わる?シミュレーションで確認
「金利上昇と言われてもピンとこない」という方のために、借入3,000万円・35年・元利均等返済を前提に試算します。
| 金利 | 月々の返済額 | 総返済額(35年) |
|---|---|---|
| 0.9%(当初) | 約8万3,000円 | 約3,480万円 |
| 1.5%(上昇後) | 約9万1,000円 | 約3,830万円 |
| 2.5%(さらに上昇) | 約10万7,000円 | 約4,490万円 |
| 3.14%(フラット35・7月時点) | 約11万8,000円 | 約4,950万円 |
※概算値。諸費用・保証料は含みません。
金利が0.9%から2.5%に上昇した場合、月返済額は約2万4,000円増え、総返済額は1,000万円以上膨らみます。変動を選ぶなら、「金利が2%超えても家計が回るか」を借りる前にシミュレーションしておくことが安全策です。
逆に言えば、変動金利(0.9%)でフラット35(3.14%)と同じ総返済額になるには、金利が35年間ずっと2%以上上昇し続ける必要があります。現時点での変動金利の優位性はまだ大きいですが、それが今後も続くかは誰にも分かりません。
【編集部の見解】 調査を通じて実感したのは、「金利の数字」より「自分が金利上昇に耐えられるか」が判断の核心だということです。変動金利は数字だけ見れば合理的に見えますが、返済余力がない状態で選ぶとリスクが一気に上がります。8社のハウスメーカーを比較したとき、各社のFP担当者全員が共通して言っていたのは「繰り上げ返済の余力があるなら変動でも怖くない。ないなら固定で安心を買う方がいい」でした。返済額の比較だけでなく、手元に残る余力も含めて判断してください。
ミックスローンという第4の選択肢
変動か固定か決め切れない人には、**両方を組み合わせる「ミックスローン」**という方法もあります。
ミックスローンとは
借入金額の一部を変動金利、残りを固定金利(または期間固定)で契約するローンです。たとえば、3,000万円のうち2,000万円を変動金利、1,000万円をフラット35で借りる、といった使い方ができます。
メリットは、変動の低金利メリットを活かしながら、金利上昇リスクを固定でヘッジできること。「絶対に増やしたくないベース部分を固定に、余力でカバーできる部分を変動に」という発想で組み立てると合理的です。
ミックスローンの注意点
デメリットも明確です。住宅ローンを2本契約することになるため、印紙代・保証料・登記費用などの諸費用が原則2倍になります。また、将来借り換えたいときに手続きが複雑になる点も覚えておきましょう。
向いている人は、教育費のピークなど「まとまったお金が必要になる時期が予測できる人」です。その時期に合わせて固定期間の長さを設定するという戦略的な使い方ができます。「とにかく迷うから」という理由だけでは選ばない方が無難です。
自分に合う金利タイプの選び方
住宅ローン利用者の実態
住宅金融支援機構「住宅ローン利用者の実態調査」(2025年4月調査)によると、住宅ローン利用者の約79%が変動金利を選択しています。金利上昇局面であっても変動金利を選ぶ人が多い背景には、「固定金利との差がまだ大きい」「繰り上げ返済で対応できる」という判断があります。
一方で、同調査では約66%が「今後1年で金利はさらに上昇する」と見込んでいます。金利上昇を予測しながらも変動を選ぶ人が多いのは、「それでも固定との差が大きすぎる」という現実を反映しています。
ライフプラン別の選び方
| こんな人には | おすすめの金利タイプ |
|---|---|
| 収入が安定していて繰上返済できる貯蓄力がある | 変動金利 |
| 共働きで、育児休業などで一時的に収入が下がる可能性がある | 期間固定(5〜10年)または固定金利 |
| 自営業・フリーランスで収入が変わりやすい | 固定金利(全期間) |
| 定年まで15年以内で、早期完済を目指している | 変動金利 |
| 老後の家計が不安で返済額を確定させたい | 固定金利(全期間) |
| 数年後に転勤・売却の可能性がある | 期間固定(3〜5年)またはミックス |
| 変動と固定で迷っており繰上返済余力がある | ミックスローン |
2026年の金利動向を踏まえた判断軸
2026年7月時点では、日銀は利上げスタンスを継続しており、年内にさらに1〜2回の利上げが見込まれています。変動金利は2026年内に1.25%程度まで上昇するとの予測も出ています。
判断の目安として、3つの軸で考えてみましょう。
- 返済比率が25%を超えているか → 年収に対する年間返済額が25%超なら、変動金利の上昇に対する余裕が薄い。固定か期間固定を検討する
- 完済までの期間が25年以上か → 期間が長いほど金利変動リスクにさらされる期間が長くなる
- 繰り上げ返済の余力があるか → 残高を早期に減らせれば変動金利のリスクは相対的に下がる
【知っておきたいポイント】 返済比率とは、年間の住宅ローン返済額が年収の何%にあたるかを示す指標です。一般的に25%以内が安全ラインと言われています。年収600万円なら、年間返済額150万円(月12.5万円)以内が目安です。
借り換えという選択肢も忘れずに
金利タイプは「最初に選んだら終わり」ではありません。変動で借りた後に固定へ借り換えたり、期間固定の終了後に他行へ借り換えたりすることも可能です。
ただし、借り換えには手数料が発生します。一般的に金利差0.5%以上・残高1,000万円以上・残期間10年以上の3条件がそろうとメリットが出やすいとされています。
変動金利で借り入れ中の方は、金利の動向を半年に1回チェックし、固定金利との差が縮まってきたら借り換えの試算をする習慣をつけておくと安心です。繰り上げ返済の考え方は住宅ローンの繰り上げ返済シミュレーション|期間短縮 vs 返済額軽減、どちらがお得?も参考にしてください。
ハウスメーカー選びの段階であれば、まずハウスメーカー相性診断(無料・2分)で方向性を整理するのがおすすめです。資金計画は建物の予算と切り離せないので、住宅ローンとセットで考える必要があります。
まとめ
- 住宅ローンの金利タイプは変動・期間固定・全期間固定の3種類。さらに両方を組み合わせる「ミックスローン」も選択肢になる
- 2026年7月時点の金利は変動が年0.8〜1.3%台、フラット35が年3.14%。金利差は2%超で、総返済額への影響は数百万円単位
- 変動金利には5年ルール・125%ルールの落とし穴がある。急激な金利上昇時は未払い利息が発生するリスクを理解しておく
- 固定金利は安心感が高い一方で金利は高め。繰り上げ返済の余力がない人・自営業・老後の家計が不安な人に向いている
- どのタイプが「得か」より、自分のライフプランと返済余力に合っているかで選ぶ
- 最初の選択が正解でなくても、借り換えという軌道修正の手段がある
まずファイナンシャルプランナーへの相談や複数銀行の事前審査を通じて、自分の借入条件を具体的に把握するところから始めてみてください。
あわせて読みたい
- 住宅ローンの借入可能額を年収別にシミュレーション|無理のない返済計画の立て方
- フラット35とは?仕組み・審査基準・メリット・デメリットを解説【2026年最新】
- 住宅ローンの繰り上げ返済シミュレーション|期間短縮 vs 返済額軽減、どちらがお得?
よくある質問(FAQ)
Q. 変動金利と固定金利、結局どっちが得ですか?
将来の金利動向次第なので、どちらが総返済額を抑えられるかは借りた後にしか分かりません。変動金利が2026年7月時点の年0.9%前後を維持し続ければ変動が有利ですが、フラット35(年3.14%)と同じ総返済額になる「損益分岐点」は、変動金利が35年間ずっと2%以上上昇し続けるケースです。繰り上げ返済の余力がある方は変動、返済額を固定したい方は固定、という基準で選ぶのが現実的です。
Q. 期間固定金利の固定期間が終わったらどうなりますか?
固定期間終了後は、その時点の金利水準をベースにした変動金利または再度の期間固定に切り替わります。注意が必要なのは、固定期間終了後に優遇幅が縮小される金融機関が多い点です。自動的に変動金利へ移行するケースもあるため、固定期間終了の半年〜1年前から借り換えを含めて比較検討しておくことをおすすめします。
Q. 金利タイプは後から変更できますか?
同じ銀行内での金利タイプ変更は、原則として対応していない金融機関が多いです。変更したい場合は他行への借り換えという形になります。借り換えには諸費用(保証料・手数料・登記費用など)が数十万円かかるため、金利差と費用を比較したうえで判断することが重要です。フラット35への借り換えは比較的手続きが整備されており、固定金利への切り替えを検討する際の選択肢のひとつになります。
Q. ミックスローンはどんな人に向いていますか?
「変動で低金利の恩恵を受けながら、金利上昇リスクの一部を固定でヘッジしたい人」に向いています。ただし、諸費用が2本分かかる点と、将来の借り換えが複雑になる点がデメリットです。「数年後に子どもの大学費用が必要」など、まとまったお金が必要になる時期が予測できる人が、固定期間をその時期に合わせて設定する戦略的な使い方が特に有効です。
Q. 2026年の金利動向はどうなりますか?
日本銀行は2026年6月に政策金利を1.0%に引き上げており、引き続き利上げスタンスを維持しています。変動金利は2026年内に1.25%程度まで上昇するとの予測もあります。固定金利(フラット35)は7月に前月比で若干低下しましたが、長期金利の動向次第でさらに上昇する可能性があります。金利の将来予測は確実ではないため、今後の動向を半年ごとに確認する習慣をつけておきましょう。
8社を比較してシャーウッドで建築。見積もり・設計・契約後の打ち合わせを経験した立場から、検討中に知りたかったことを書いています。
書き手と、このメディアについて ↗