がん団信は必要?住宅ローンのがん保障特約のメリットと費用|銀行別比較2026年版
住宅ローンを検討しているとき、「がん団信って必要なの?」と迷う方は多いのではないでしょうか。結論からお伝えすると、がん団信はがんと診断された時点でローン残高がゼロになるケースもある強力な保障です。ただし、金利上乗せのコストや銀行ごとの保障内容の差が大きいため、自分に合った選択をするには仕組みをきちんと理解することが重要です。この記事では、がん団信の仕組み・費用・銀行別の比較・必要かどうかの判断基準をわかりやすく解説します。
この記事について iekatsu編集部(編集長 積水ハウス施主のホンネ 監修) iekatsu編集部が徹底リサーチのうえ執筆し、実際に積水ハウスで家を建築中の編集長が内容を監修しています。
がん団信とは?通常の団信との違いをわかりやすく解説
がん団信とは、住宅ローンの団体信用生命保険(団信)に「がん保障」を上乗せした特約のことです。通常の団信は「死亡・高度障害になった場合」にローン残高がゼロになりますが、がん団信はそこに「がんと診断された場合」も加わります。
通常の団信とがん団信の違い
| 保障の種類 | 保障が発動するタイミング |
|---|---|
| 通常の団信 | 死亡・高度障害になったとき |
| がん団信(50%保障タイプ) | がんと診断されたとき → ローン残高が50%になる |
| がん団信(100%保障タイプ) | がんと診断されたとき → ローン残高がゼロになる |
| ワイド団信(がん含む) | がん・脳卒中・心筋梗塞など複数疾病をカバー |
調査して驚いたのは、保障タイプによっては「がんと診断された」というだけで、治療開始を待たずにローン残高がゼロになるケースがある点です。多くの方は「治療が終わってから申請するもの」というイメージを持ちがちですが、実際には診断確定が保障発動のトリガーになる商品もあります。
団信とがん団信のコストの違い
通常の団信は多くの銀行で金利への上乗せなし(ローン金利に含まれる)で提供されています。一方、がん団信は金利に0.1〜0.3%程度が上乗せされるのが一般的です。一見小さな差に見えますが、長期の住宅ローンでは総額で数十万〜百万円以上の差になることもあります。
がん団信の保障内容|診断確定でローンがゼロになる仕組み
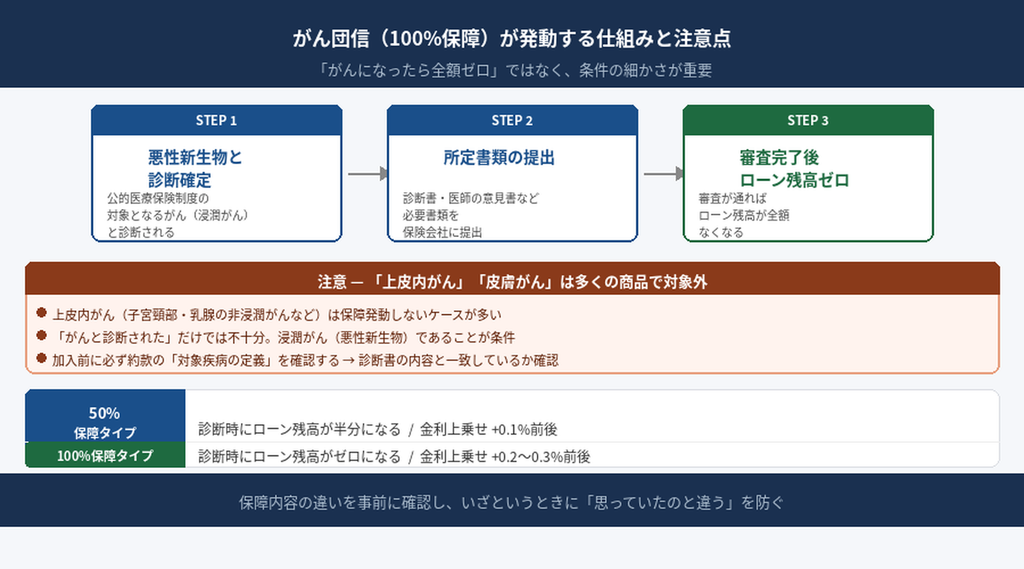
がん団信の最大のポイントは「保障が発動する条件」です。ここを正確に理解しておかないと、いざというときに「思っていたのと違う」というトラブルにつながります。
保障が発動する条件(100%保障タイプの場合)
一般的な100%保障タイプのがん団信では、以下の条件を満たすと住宅ローン残高が全額なくなります。
- 公的医療保険制度の対象となる悪性新生物(がん)と診断確定されること
- 上皮内がん・皮膚がんを除く場合が多い(商品によって異なる)
- 診断確定後、所定の書類を提出して審査が完了すること
上皮内がんや皮膚がんは対象外となることが多い点には注意が必要です。乳がんの一部や子宮頸がんの初期段階などが上皮内がんに分類される場合があり、「がんと診断されたのに保障されなかった」という事例も存在します。加入前に必ず約款の対象疾病範囲を確認しましょう。
50%保障タイプとの違い
銀行によっては、がんと診断された時点でローン残高が50%になるタイプを提供しています。残り50%は引き続き返済が必要ですが、その分金利上乗せ幅が小さく設定されていることが多いです。
| 保障タイプ | 診断時のローン残高 | 金利上乗せ幅の目安 |
|---|---|---|
| 50%保障 | 残高が半分になる | +0.1%前後 |
| 100%保障 | 残高がゼロになる | +0.2〜0.3%前後 |
がん団信の費用(金利上乗せ幅)はいくら?
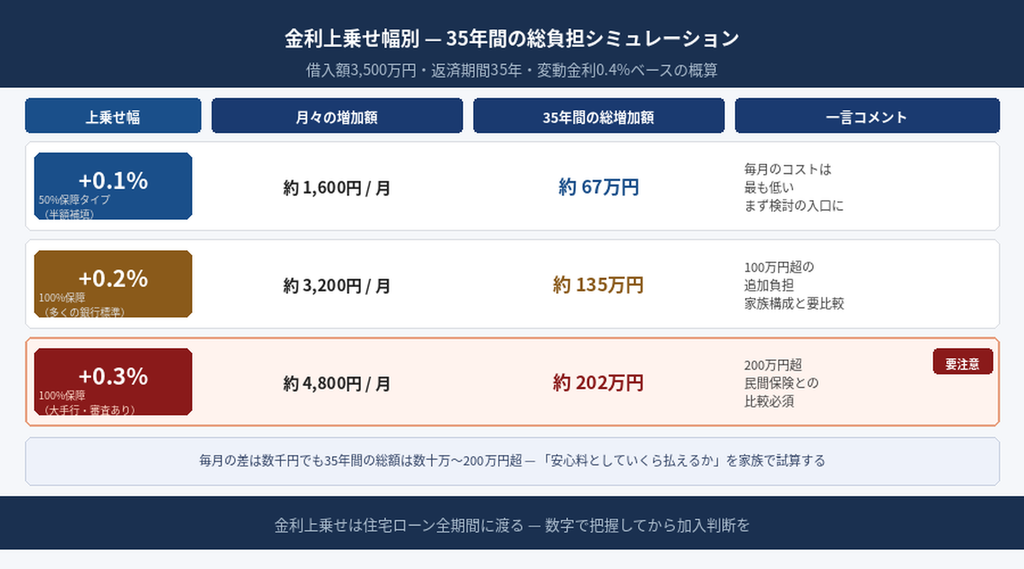
がん団信の費用は、通常「金利への上乗せ」という形で負担します。月々の支払い額ではなく、ローン金利そのものが上がるという仕組みです。
金利上乗せによる総負担額のシミュレーション
借入額3,500万円・返済期間35年・変動金利0.4%の場合を例に試算します(概算)。
| 上乗せ幅 | 月々の増加額 | 35年間の総増加額(概算) |
|---|---|---|
| +0.1% | 約1,600円 | 約67万円 |
| +0.2% | 約3,200円 | 約135万円 |
| +0.3% | 約4,800円 | 約202万円 |
毎月の負担増は数千円でも、35年間の総額では100万円超になることもあります。「安心料としてどこまで払えるか」を家族で話し合っておくことが大切です。
編集部のリアルな声
【編集部が調査して感じたこと】
リサーチを進めるうちに、「がん団信はシンプルな保障」というイメージが大きく変わりました。調べる前は「がんになったらローンがなくなる」という漠然した理解でしたが、実際には「上皮内がんは対象外」「皮膚がんは除外」「50%保障と100%保障で金利が違う」など、条件の細かさに驚きました。いざ申請する段階になって初めて約款を読む、というのは絶対に避けたいと感じました。
【編集長より】 住宅ローンを8社で比較検討した際、各社の営業担当にがん団信について質問してみました。正直、担当者によって説明の詳しさにかなり差がありました。「とりあえず付けておけば安心ですよ」という説明で終わるケースも少なくなく、自分でしっかり調べることの重要性を実感しました。特に「上皮内がんが対象外」という点を最初から説明してくれた担当者は、信頼できると感じました。
銀行別がん団信の保障内容・金利上乗せ幅を比較
がん団信は、どの銀行で住宅ローンを組むかによって保障内容と費用が大きく異なります。主要銀行の内容を比較しました(2026年4月時点の情報をもとに作成。詳細は各銀行の公式サイトでご確認ください)。
| 銀行 | 商品名 | 保障内容 | 金利上乗せ幅 | 上皮内がん |
|---|---|---|---|---|
| 住信SBIネット銀行 | がん100%保障団信 | 診断確定で残高100%保障 | +0.2% | 対象外 |
| auじぶん銀行 | がん50%保障 | 診断確定で残高50%保障 | 無料(通常団信に含む) | 対象外 |
| auじぶん銀行 | がん100%保障 | 診断確定で残高100%保障 | +0.1% | 対象外 |
| PayPay銀行 | がん団信(100%) | 診断確定で残高100%保障 | +0.2% | 対象外 |
| 三菱UFJ銀行 | がん保障付き団信 | 診断確定で残高100%保障 | +0.3% | 対象外 |
| フラット35 | 対応なし | 団信自体が任意加入 | ― | ― |
【知っておきたいポイント】 auじぶん銀行はがん50%保障を金利上乗せなしで提供している点が特徴的です。ただし、保障は残高が半分になるだけで全額なくなるわけではないため、「100%保障が必要か、50%で十分か」を判断したうえで選ぶ必要があります。
がん団信と民間のがん保険、どちらが得か
「すでにがん保険に入っているから団信は不要では?」という疑問を持つ方もいます。
| 比較項目 | がん団信 | 民間のがん保険 |
|---|---|---|
| 保障対象 | 住宅ローン残高のみ | 治療費・入院費など幅広い |
| 費用 | 金利上乗せ(住宅ローン期間中) | 毎月の保険料(生涯) |
| 加入タイミング | 住宅ローン申込時のみ | いつでも加入可能 |
| 健康告知 | 必要(審査あり) | 必要(審査あり) |
がん団信は「住宅ローンを完済するまでの期間、がんになったらローンがなくなる」という目的に特化した保障です。民間のがん保険とは役割が異なるため、二者択一ではなく「住宅ローンの保障はがん団信、治療費の保障は民間保険」という組み合わせも合理的な選択です。
がん団信が必要な人・不要な人の判断基準
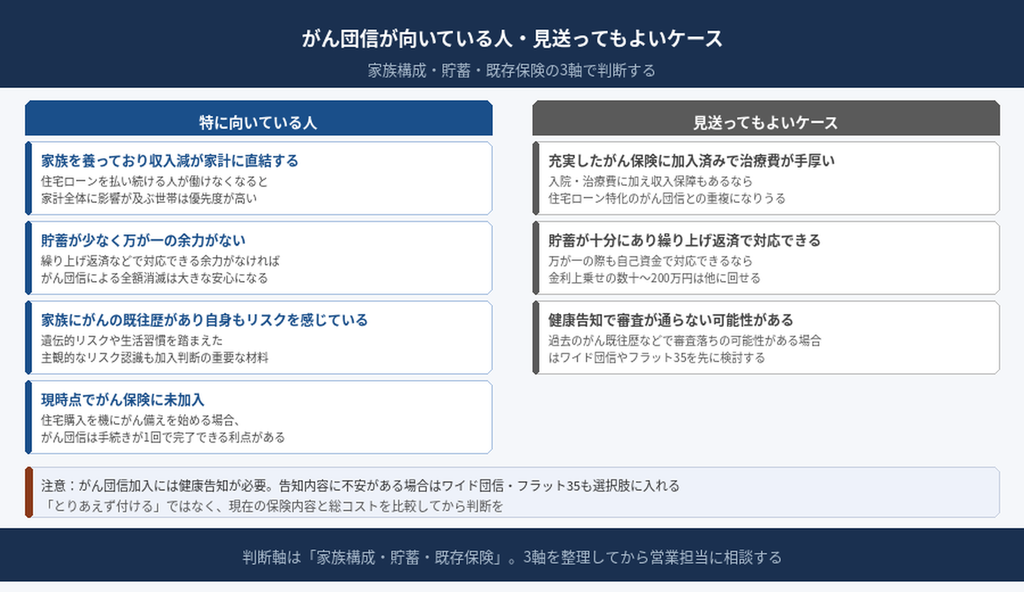
がん団信は全員に必要なわけではありません。以下の基準で判断してみてください。
がん団信が特に向いている人
- 家族を養っており、自分が働けなくなったときの収入減が家計に直結する
- 貯蓄が少なく、万が一のときに住宅ローンを払い続ける余力がない
- 家族にがんの既往歴があり、自分もリスクを感じている
- 現時点でがん保険に加入しておらず、住宅購入を機に備えたい
がん団信を見送ってもよいケースも
- すでに充実したがん保険に加入しており、治療費・収入保障が手厚い
- 貯蓄が十分にあり、万が一の場合でも繰り上げ返済などで対応できる見込みがある
- 健康状態の告知で加入審査が通らない可能性がある(その場合はワイド団信を検討)
【注意】 がん団信に加入するには健康告知が必要です。過去のがん既往歴や特定の疾患がある場合、審査で加入できないケースもあります。告知内容に不安がある方は、フラット35(団信が任意加入)やワイド団信も選択肢に入れておきましょう。
まとめ
- がん団信は通常の団体信用生命保険(団信)にがん保障を上乗せしたもので、診断確定でローン残高がゼロ(または50%)になる商品もある
- 金利上乗せ幅は+0.1〜0.3%程度で、35年間の総負担額は数十万〜200万円超になることもある
- 銀行によって保障内容・金利上乗せ幅・上皮内がんの扱いが異なるため、複数行を比較することが重要
- 「必要か・不要か」は家族構成・貯蓄状況・既存の保険内容によって異なる。一概に「付けるべき」とも「不要」とも言えない
まずは検討中の銀行のがん団信の約款(特にがんの定義と対象外疾病)を確認することから始めてみてください。住宅ローンの選び方全般については、以下の関連記事もあわせてご覧ください。
よくある質問(FAQ)
Q. がん団信はいつ申し込めますか?
住宅ローンの申込時のみ加入できます。ローン契約後に「やっぱり付けたい」と思っても、原則として後から追加することはできません。住宅ローンを比較・検討する段階から、がん団信の有無もあわせて確認しておくことをおすすめします。
Q. 上皮内がんと診断された場合、がん団信は使えますか?
多くのがん団信では上皮内がん(子宮頸部の上皮内がん・乳腺の非浸潤がんなど)は保障対象外となっています。保障が発動するのは「悪性新生物(浸潤がん)」と診断された場合が基本です。加入前に必ず約款の対象疾病の定義を確認してください。
Q. がん団信に加入できない場合、どうすればよいですか?
健康告知の内容によってがん団信の審査が通らない場合は、以下の選択肢を検討しましょう。引受基準を緩和した「ワイド団信」に切り替える、団信が任意加入のフラット35を選ぶ、民間のがん保険で別途備えるといった方法があります。
8社を比較してシャーウッドで建築。見積もり・設計・契約後の打ち合わせを経験した立場から、検討中に知りたかったことを書いています。
書き手と、このメディアについて ↗