住宅ローンの変動金利と固定金利どっちがいい?【2026年版】
住宅ローンは変動か固定か、2026年の選び方を8社比較経験をもとに整理します。2024年のマイナス金利解除以降、変動も固定も上昇局面に入っており、数年前の「変動一択」とは状況が変わっています。35年間の総返済額は金利タイプによって数百万円単位で変わるため、仕組みの違い・2026年7月時点の金利相場・後悔しない選び方の軸を、この記事でまとめて確認してください。
変動と固定、2026年はどちらを選ぶ?
月々の返済を抑えたいなら変動金利、将来の返済額を確定させたいなら固定金利が基本の考え方です。ただし2026年は利上げが続いており、以前ほど「変動一択」とは言い切れません。
2026年7月時点の大まかな金利水準は下の表のとおりです(主要金融機関の最優遇金利を参考にした目安。実際の適用金利は審査・条件により異なります)。
| 金利タイプ | 目安水準(2026年7月時点) |
|---|---|
| 変動金利(主要ネット銀行) | 年0.5〜1.0%台 |
| 変動金利(大手5行) | 年1%前後〜1.1%台 |
| 10年固定金利 | 年2.5〜3.0%台 |
| フラット35(21年以上35年以下) | 年3.14%(2026年7月) |
【編集長の見解】 8社の資金計画を比べながら、正直かなり迷いました。わが家が最終的に変動を選んだのは、借入額を抑えられたこと、共働きで繰り上げ返済の余力があること、の2点が決め手です。ただ2024〜2025年の利上げは計画より早く、「変動なら絶対お得」とは言えなくなっています。自分の家計でシミュレーションしてから決めることをおすすめします。
変動金利は2024年のマイナス金利解除以降、段階的に上昇しています。固定金利は長期金利(10年国債の利回り)に連動するため、変動より早く動きます。フラット35は2026年6月に前月比0.50ポイント上昇の3.21%に達し、7月は3.14%へわずかに低下したものの、高水準が続いています。
変動金利の仕組みとリスク
変動金利は日銀の政策金利(短期金利)に連動します。政策金利が上がると銀行の基準金利が上がり、住宅ローンの変動金利に反映されます。
金利は半年に一度見直されます。ただし、一般的な元利均等返済では返済者を守る2つのルールがあります。
5年ルール: 金利が変わっても、5年間は毎月の返済額が変わらない。
125%ルール: 5年後の返済額は、直前の返済額の1.25倍(125%)が上限。
これにより急激な返済負担の増加は抑えられます。ただし、返済額が増えない分、元金の減りが遅くなります。支払い金利が元金の返済に先食いされて、元金がほとんど減らない「未払い利息」が発生するケースもゼロではありません。
なお、5年ルール・125%ルールを採用していないネット銀行もあります。変動金利を選ぶ前に、金融機関のルールを必ず確認してください。
変動金利のメリット・デメリット
| メリット | デメリット |
|---|---|
| 借入時の金利が低い | 将来の返済額が確定しない |
| 低金利が続けば総返済額を抑えられる | 金利上昇時に返済負担が増える |
| 繰り上げ返済で利息を節約しやすい | 家計管理・長期計画が立てにくい |
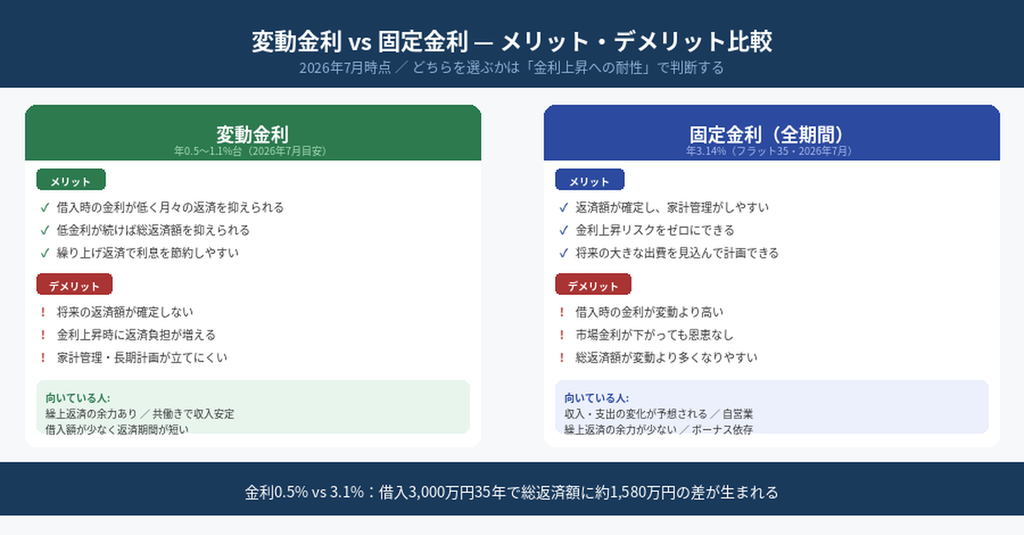
変動金利が向いている人
- 手元の貯蓄に余裕があり、金利上昇時に繰り上げ返済できる
- 共働きで収入が安定しており、返済額の増加に対応できる
- 借入額が少なく、返済期間が短い
- 半年に一度、金利動向を確認できる
固定金利の仕組みと安心感
固定金利は、借入時に設定した金利が一定期間または全期間変わらないタイプです。将来の金利上昇に関係なく、毎月の返済額が確定するのが最大のメリットです。
全期間固定型の代表がフラット35で、最長35年間ずっと同じ金利で返済します。固定金利の基準は長期金利(10年国債の利回り)に連動するため、変動金利より早く動きます。2022年以降の国債利回り上昇に伴い、固定金利も引き上げが続いています。
「10年固定」「20年固定」など一定期間だけ金利を固定する固定金利期間選択型もあります。固定期間終了後は再度金利タイプを選べますが、その時点の市場金利が適用されるため、変動リスクがゼロになるわけではありません。
固定金利のメリット・デメリット
| メリット | デメリット |
|---|---|
| 返済額が確定し、家計管理がしやすい | 借入時の金利が変動より高い |
| 金利上昇リスクをゼロにできる | 市場金利が下がっても恩恵を受けられない |
| 子育て費用など将来の出費を見込んで計画できる | 総返済額が変動より多くなりやすい |
固定金利が向いている人
- 将来の収入や支出の変化が予想される(子育て・教育費・転職など)
- 金利の動向を気にせず、返済額を固定して計画したい
- 繰り上げ返済の余力が少ない
- ボーナス返済への依存度が高い
2026年の金利動向:何が変わったのか
2024年3月に日銀がマイナス金利政策を解除し、変動・固定ともに上昇局面が続いています。特に固定金利は2年前より2%以上高くなっており、「選びやすい時代」は終わっています。
具体的な経緯はこうです。
- 2024年3月: 日銀がマイナス金利を解除
- 2024年7月・2025年1月: 段階的に利上げを実施
- 2026年7月時点: 主要行が8月にさらに0.25%引き上げを発表済み。変動金利は10月以降も上昇見込み
変動金利は銀行間の競争による優遇幅の拡大で、大手行でも適用金利の上昇は緩やかでした。ただし2026年7月時点で大手5行は1%前後〜1.1%台、ネット銀行の一部は0.5〜0.7%台と、2〜3年前より0.3〜0.5ポイント程度高くなっています。
固定金利(フラット35)は、2022年10月時点の約1.5%から2026年6月に3.21%まで上昇し、7月にわずかに低下して3.14%となっています。長期金利(10年国債利回り)が2026年6月末時点で2.69%と高水準にあることが主因です。
2026年4月のフラット35制度改正(情報として押さえておきたい点)
- 融資限度額の引き上げ:8,000万円 → 1億2,000万円
- 一戸建ての床面積基準の緩和:70㎡以上 → 50㎡以上
都市部で住宅価格が上昇するなか、これまで借入額が不足していた方に選択肢が広がっています。
元利均等返済と元金均等返済の違いは?
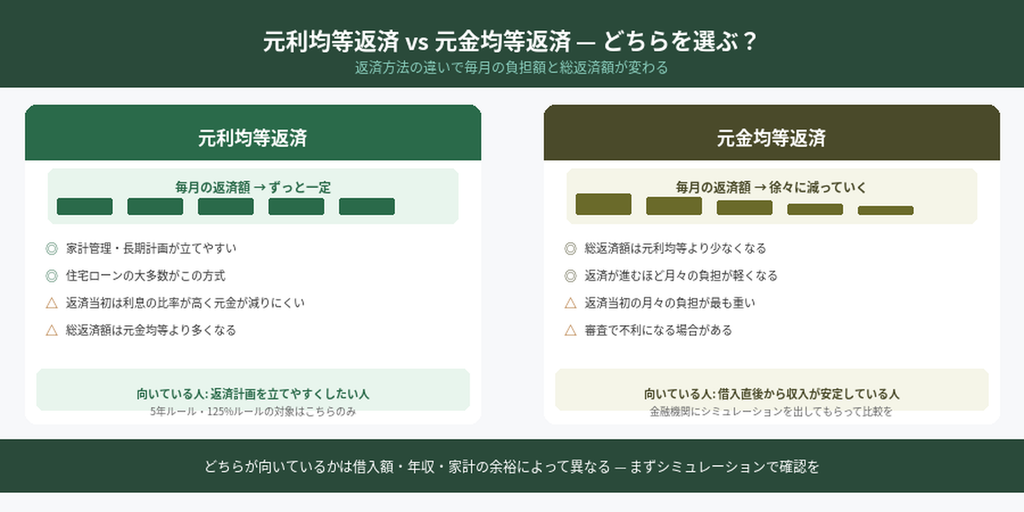
住宅ローンには返済方法が2種類あります。どちらを選ぶかで、毎月の返済額と支払い総額が大きく変わります。
| 元利均等返済 | 元金均等返済 | |
|---|---|---|
| 毎月の返済額 | 一定 | 当初は多く、徐々に減る |
| 利息の総額 | 多め | 少なめ |
| 家計管理 | しやすい | 当初の負担が重い |
| 向いている人 | 返済計画を立てやすくしたい | 借入直後から収入が安定している |
元利均等返済は毎月の返済額が一定で、家計のやりくりがラクです。ただし、返済当初は利息の支払いが多く、元金の減りが遅くなります。住宅ローンの大多数がこの方式です。5年ルール・125%ルールが適用されるのも、元利均等返済を選んだ場合です。
元金均等返済は毎月一定額の元金を返済します。返済が進むにつれ元金が減り、利息も少なくなるため、総返済額は元利均等より少なくなります。その代わり、返済開始当初の月々の負担が重くなります。借入直後の返済額が最大になるため、審査に通りにくい場合があります。
どちらが向いているかは借入額・年収・家計の余裕によって違います。金融機関の担当者にシミュレーションを出してもらい、当初の負担を確認してから選ぶのが現実的です。
返済シミュレーションで差を確認する
金利0.5%と3.0%では、借入3,000万円・35年返済で総返済額が約1,400万円異なります。
借入3,000万円・35年返済・元利均等方式の月返済額と総返済額の目安(概算値):
| 金利 | 月々の返済額(概算) | 35年の総返済額(概算) |
|---|---|---|
| 年0.5%(変動低水準) | 約78,000円 | 約3,260万円 |
| 年1.0%(変動現在水準) | 約85,000円 | 約3,560万円 |
| 年2.0% | 約99,000円 | 約4,160万円 |
| 年3.1%(フラット35目安) | 約115,000円 | 約4,840万円 |
【注意】 実際の適用金利・返済額は借入条件・審査結果により異なります。住宅金融支援機構や各銀行の公式シミュレーターで、自分の借入額・期間・金利で必ず試算してください。
もう一つ試しておきたいのが「金利が途中で上がったケース」のシミュレーションです。変動金利で借りて10年後に金利が1.5%上昇したら、月々の返済額はどう変わるか。各金融機関のシミュレーターで金利上昇シナリオを動かしておくと、「自分は変動に耐えられるか」が数字で見えてきます。
迷ったときの3つの判断軸
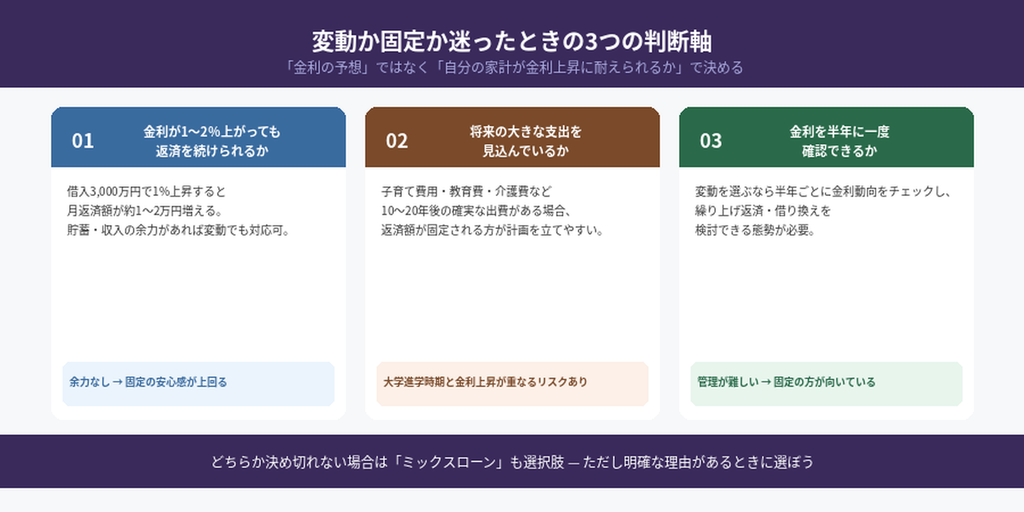
「変動か固定か」は、金利の予想ではなく「自分の家計が金利上昇に耐えられるか」で決める。これが最もシンプルな判断軸です。
① 金利が1〜2%上がったとき、毎月の返済額増加に耐えられるか
借入3,000万円の場合、1%の金利上昇で月々の返済額は約1〜2万円増えます。その額を補える貯蓄や収入の余裕があれば、変動でも対応可能です。貯蓄が少ない、または月々の余裕が薄い場合は固定の安心感が上回ります。
② 将来の大きな支出を見込んでいるか
子育て費用・教育費・親の介護費用など、10〜20年後に確実に出ていく支出がある場合、返済額が固定される固定金利のほうが計画を立てやすくなります。「変動にして金利が上がり、ちょうど子どもの大学進学時期と重なった」というリスクは現実にあります。
③ 金利の動きを半年に一度、確認できるか
変動金利を選ぶなら、少なくとも半年に一度は金利動向をチェックし、繰り上げ返済や借り換えを検討できる態勢が必要です。忙しくてそこまで管理できないなら、固定のほうが向いています。
どちらか一方に決め切れない場合は、借入額の一部を変動・残りを固定にするミックス返済も選択肢に入ります。変動の低金利と固定の安心感を組み合わせられますが、2本のローンを同時に管理することになるので、手続きや家計管理が複雑になります。「迷ったからミックスにする」ではなく、ミックスにする明確な理由があるときに選ぶのが現実的です。
変動から固定への借り換え、損益分岐点は?
「借り換えで得をするか損をするか」は、金利差・残高・残年数の3点で大まかに判断できます。目安は、金利差が1%以上・残高が1,000万円以上・残期間が10年以上のすべてを満たす場合です。
すでに変動金利で返済中の方が「固定に切り替えるべきか」と考える場合、次を確認してください。
残りの返済期間: 残期間が短いほど、借り換えコストを回収できる期間が少なくなります。残り10年未満の場合、費用倒れになるケースが多いです。
借り換えコスト: 事務手数料・保証料・登記費用などで数十万円かかるのが一般的です。借り換えで下がる金利×残高×残年数で試算した「利息節約額」が、このコストを上回るかどうかを確認します。
タイミングのリスク: 固定金利はすでに上昇しています。「変動が怖いから固定へ」と判断するタイミングが遅くなるほど、切り替え後の金利水準が高くなります。「借り換えたら、その直後から金利が下がり始めた」というケースも実際にあります。
各銀行の公式サイトや住宅金融支援機構のシミュレーターで、借り換え前後の返済総額の差を試算してから決断することをおすすめします。
まとめ
- 変動金利は今の返済額を抑えられる一方、利上げが続く2026年は上昇リスクを無視できない
- 固定金利は返済額を確定できるが、フラット35は3%台と高水準にある
- 「変動か固定か」は金利の予想ではなく、「金利が1〜2%上がっても毎月の返済を続けられるか」で判断する
- 元利均等と元金均等では総返済額が異なる。金融機関にシミュレーションを出してもらってから選ぶ
- 借り換えを検討するなら、金利差1%以上・残高1,000万円以上・残期間10年以上が採算ラインの目安
金利タイプは一度選んだ後でも借り換えで変更できますが、手数料・登記費用で数十万円かかるのが現実です。最初に時間をかけて選んだほうが、長い目で見ると手間もコストも少なくて済みます。複数の金融機関に事前審査を出して、条件を比べてから決めてください。
ハウスメーカー選びで迷っている方は、まずハウスメーカー相性診断で方向性を整理することから始めてみてください。積水ハウスを含む16社の詳細な比較はハウスメーカー比較ガイドで確認できます。
あわせて読みたい
よくある質問(FAQ)
Q. 2026年現在、変動と固定はどちらを選ぶ人が多いですか?
国土交通省の調査(令和6年度)によると、新規契約での変動金利の利用割合は84.3%と高水準です。ただし、日銀の利上げが続くなかで固定金利を検討する人が増えており、以前ほど「変動一択」の状況ではなくなっています。
Q. 変動金利はこれからも上がり続けますか?
日銀の政策金利の動向次第ですが、主要行が2026年8月にさらに0.25%引き上げを発表済みで、変動金利は10月以降も上昇する見込みです。ただし急激な上昇よりも、5〜10年単位でじわじわと上がるシナリオが現実的とされています。将来の金利を断言できる人はいません。
Q. フラット35の融資限度額と床面積基準はどう変わりましたか?
2026年4月から融資限度額が8,000万円から1億2,000万円に引き上げられました。また一戸建ての床面積基準も70㎡以上から50㎡以上に緩和されています。都市部で高額な住宅を購入する際に選択肢が広がっています。
Q. 元利均等と元金均等はどちらがお得ですか?
総返済額だけ見ると、元金均等返済のほうが少なくなります。ただし返済当初の月々の負担が重く、審査でも不利になる場合があります。家計に無理なく返せるかどうかを優先して選ぶほうが、長い目で見ると失敗しません。
Q. 変動金利を選んだ場合、何をしておくべきですか?
少なくとも半年に一度は金利動向を確認し、繰り上げ返済や借り換えを検討できる状態を保つことです。金利が上がっても対応できる貯蓄(返済額の6ヶ月分以上を目安)を手元に置いておくと、万が一のときに動きやすくなります。
Q. 迷った場合は誰に相談すればいいですか?
銀行や住宅ローンアドバイザーへの相談が基本です。ハウスメーカーを検討中の方は、担当者を通じて複数金融機関の提携ローンを比較するのも一つの方法です。iekatsuでは、積水ハウスの資金計画に詳しい担当者を無料で紹介しています。
8社を比較してシャーウッドで建築。見積もり・設計・契約後の打ち合わせを経験した立場から、検討中に知りたかったことを書いています。
書き手と、このメディアについて ↗