住宅ローンの借り換え手数料の内訳と相場|総コストで損しない方法
「金利が安い銀行に借り換えれば得をする」と思っていたのに、いざ試算してみると思ったほど得にならなかった——そんな声は少なくありません。住宅ローンの借り換えには、金利差によるメリットだけでなく、諸費用の総額が50〜100万円近くになるケースもあるという現実があります。この記事では、借り換え手数料の全内訳・相場・見落としがちな費用項目を整理したうえで、総コストで本当に得する借り換えの判断基準をわかりやすく解説します。
この記事について iekatsu編集部(編集長 積水ハウス施主のホンネ 監修) iekatsu編集部が徹底リサーチのうえ執筆し、実際に積水ハウスで家を建築中の編集長が内容を監修しています。
住宅ローンの借り換え手数料の総額はいくら?
住宅ローンを借り換えるときにかかる諸費用の合計は、一般的に40〜100万円程度が目安です。借り換え先の銀行の手数料体系や、物件の残債額、司法書士費用の地域差などによって大きく変わります。
「金利が0.3〜0.5%下がるから得になる」と計算した場合でも、諸費用を差し引くと実際の節約額がかなり小さくなることがあります。借り換えを検討するときは、必ず諸費用の総額を先に把握することが重要です。
費用の全体像(一覧表)
借り換えにかかる費用は「借り換え先の銀行への支払い」と「今の銀行への支払い」の2種類に分かれます。
| 費用項目 | 相場 | 支払い先 |
|---|---|---|
| 融資手数料(定率型) | 借入額の1〜2%(例:2000万円なら20〜40万円) | 借り換え先の銀行 |
| 融資手数料(定額型) | 3〜5万円程度 | 借り換え先の銀行 |
| 保証料 | 0〜借入額の約2%(銀行により異なる) | 借り換え先の銀行 |
| 抵当権抹消登記費用 | 1〜3万円+司法書士報酬2〜5万円 | 法務局・司法書士 |
| 抵当権設定登記費用 | 借入額の0.1〜0.4%+司法書士報酬5〜10万円 | 法務局・司法書士 |
| 繰り上げ返済手数料 | 0〜5万円(銀行により異なる) | 今の銀行 |
| 火災保険の見直し費用 | 0〜数万円 | 保険会社 |
| 印紙税 | 2〜6万円(借入額による) | 税務署 |
合計すると、最低でも40万円前後、条件次第では100万円を超えることもあります。
借り換え先の銀行にかかる費用
借り換え先の銀行に支払う費用の中で最も大きいのが「融資手数料」です。銀行によって2種類の体系があります。
定率型は借入額に対して一定の割合(1〜2%)を手数料として支払うタイプです。借入額が多いほど手数料も高くなりますが、その代わり適用金利が低めに設定されていることが多い傾向があります。
定額型は借入額に関係なく3〜5万円程度の固定費用で済むタイプです。手数料は安いものの、適用金利が定率型よりやや高めになるケースがあります。
【知っておきたいポイント】 ネット銀行は定率型(借入額の2%)が多く、メガバンクや地方銀行は定額型か保証料型が多い傾向があります。「手数料が安い」だけで判断せず、金利とセットで総コストを比較することが大切です。
今の銀行にかかる費用(繰り上げ返済手数料)
借り換えとは、今のローンを全額繰り上げ返済して新しいローンに切り替えることです。そのため、今の銀行に繰り上げ返済手数料がかかります。
繰り上げ返済手数料は銀行によって大きく差があります。
| 銀行の種類 | 繰り上げ返済手数料の目安 |
|---|---|
| ネット銀行 | 無料〜数千円が多い |
| メガバンク(窓口) | 1〜5万円程度 |
| 地方銀行・信用金庫 | 3〜5万円程度 |
| フラット35(フラット35) | 無料(ただし手続きが必要) |
見落としがちな費用を重点解説
借り換えの諸費用の中でも、特に見落としやすい項目があります。リサーチを通じて「これは知らなかったら確実に驚いた」と感じた費用を重点的に解説します。
抵当権の抹消・設定登記費用(最重要)
借り換えで最も見落とされやすい費用が「抵当権の登記費用」です。しかも、これは旧銀行と新銀行の両方でかかる二重の費用になります。
住宅ローンを借りると、銀行は万一のために自宅に「抵当権」を設定します。借り換えをするには、まず今の銀行の抵当権を抹消し、次に新しい銀行の抵当権を設定する必要があります。
| 登記の種類 | 実費(登録免許税) | 司法書士報酬の目安 |
|---|---|---|
| 抵当権抹消登記 | 土地・建物各1,000円(計2,000円程度) | 1〜3万円 |
| 抵当権設定登記 | 借入額×0.1〜0.4% | 5〜10万円 |
たとえば残債2,000万円で借り換える場合、抵当権設定の登録免許税だけで2〜8万円、司法書士への報酬を合わせると合計7〜18万円程度になります。
司法書士報酬は見積もりを複数取ることで数万円単位での節約が可能です。銀行指定の司法書士だけでなく、自分で探して相見積もりを取ることをおすすめします。
保証料の取り扱いに注意
保証料は銀行によって「外枠方式(一括払い)」と「内枠方式(金利上乗せ)」の2種類があります。
今の銀行で保証料を一括払いしていた場合、借り換えると残存期間分の保証料が戻ってくる(保証料の返戻)ことがあります。一方、新しい銀行でも保証料が必要になれば新たに支払いが発生します。
保証料の返戻があるかどうかを今の銀行に確認しておくと、諸費用の実質負担額をより正確に把握できます。
火災保険の見直し費用
住宅ローンを借りるときは、通常住宅瑕疵担保責任保険とは別に火災保険への加入が求められます。借り換えを機に保険の見直しが必要になるケースがあり、場合によっては解約・再加入の手続きと費用が発生します。
ただし、現在加入中の火災保険を継続できる場合は費用がかかりません。借り換え先の銀行に事前に確認しましょう。
編集部のリアルな声
【編集部が調査して感じたこと】
今回リサーチをしていて一番驚いたのが、諸費用の合計額でした。「金利が下がるから得をする」というイメージしかなかったのですが、実際に費用を一覧化してみると40〜100万円という金額になることがあると知って、正直「これは金利差だけで判断してはダメだ」と感じました。特に抵当権の登記費用が旧銀行と新銀行の両方でかかるという仕組みは、読者の方もほぼ知らないのではないかと思います。
【編集長より】 積水ハウスで住宅ローンを組む際にFPに相談したのですが、「借り換えで損する人の大半は諸費用を計算していない」と言っていました。金利差0.3%でも、残債や残存期間によって実際のメリットはまったく変わります。必ず「総コスト」で判断してください。
借り換えで損するパターンと回避策
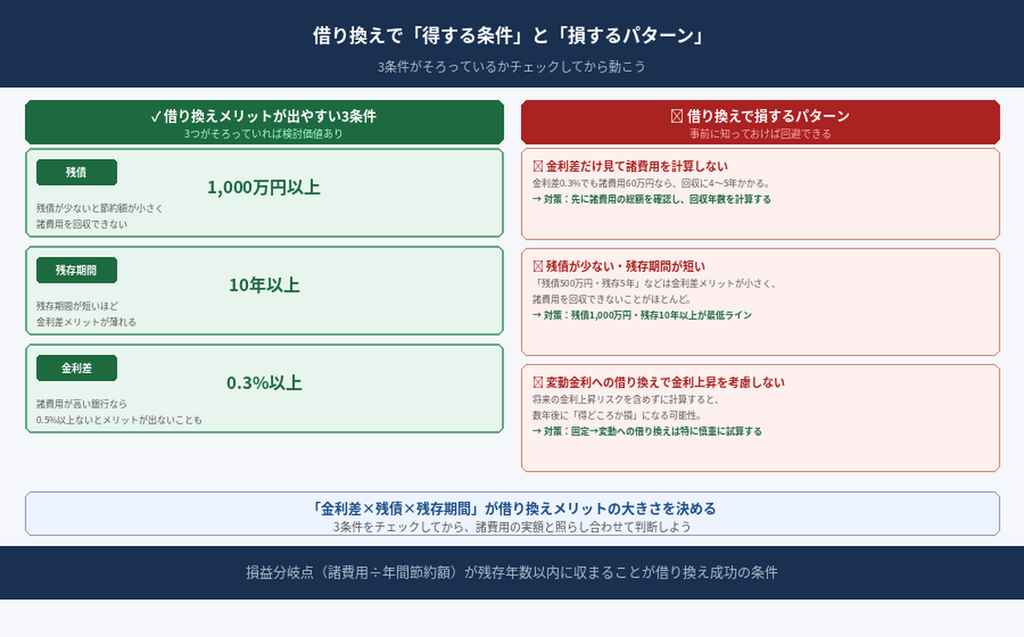
借り換えで損をする人には、共通したパターンがあります。事前に知っておくことで回避できます。
パターン1: 金利だけ見て諸費用を計算しない
最も多い失敗パターンが「金利差だけを見て借り換えを決めてしまう」ことです。
たとえば金利が0.3%下がっても、諸費用が60万円かかる場合、その費用を回収するのに何年かかるかを計算しなければなりません。まず諸費用の総額を確認し、それを何年で回収できるかを計算するのが正しい手順です。
パターン2: 残債が少ない・残存期間が短い
借り換えのメリットは「金利差×残債×残存期間」で決まります。残債が少なかったり、残存期間が短かったりすると、金利差による節約額が小さくなり、諸費用を回収できないケースがあります。
一般的な目安として「残債1,000万円以上・残存期間10年以上・金利差0.3%以上」がそろっていれば借り換えを検討する価値があります。
損益分岐点の計算方法(具体的シミュレーション)
借り換えが得になるかどうかは、以下の計算で確認できます。
シミュレーション例
- 残債: 2,500万円
- 残存期間: 25年
- 現在の金利: 1.5%(固定)
- 借り換え後の金利: 0.8%(変動)
- 借り換え諸費用の合計: 60万円
| 項目 | 金額 |
|---|---|
| 金利差による年間節約額の目安 | 約13〜15万円/年 |
| 諸費用の回収にかかる期間 | 約4〜5年 |
| 残存25年での総節約額(目安) | 約270〜310万円 |
| 諸費用60万円を差し引いた実質節約額 | 約210〜250万円 |
この例では借り換えメリットが出ていますが、残債が1,000万円以下・残存期間が10年以内になると、回収期間が長くなり損益分岐点を超えられないケースが増えます。
【知っておきたいポイント】 変動金利への借り換えは、将来の金利上昇リスクも考慮が必要です。現在の低金利が続く前提で計算した場合と、数年後に金利が上昇した場合では、メリットの大きさが変わります。固定金利から変動金利への借り換えは、特に慎重な試算が必要です。
手数料を抑えるための3つのポイント
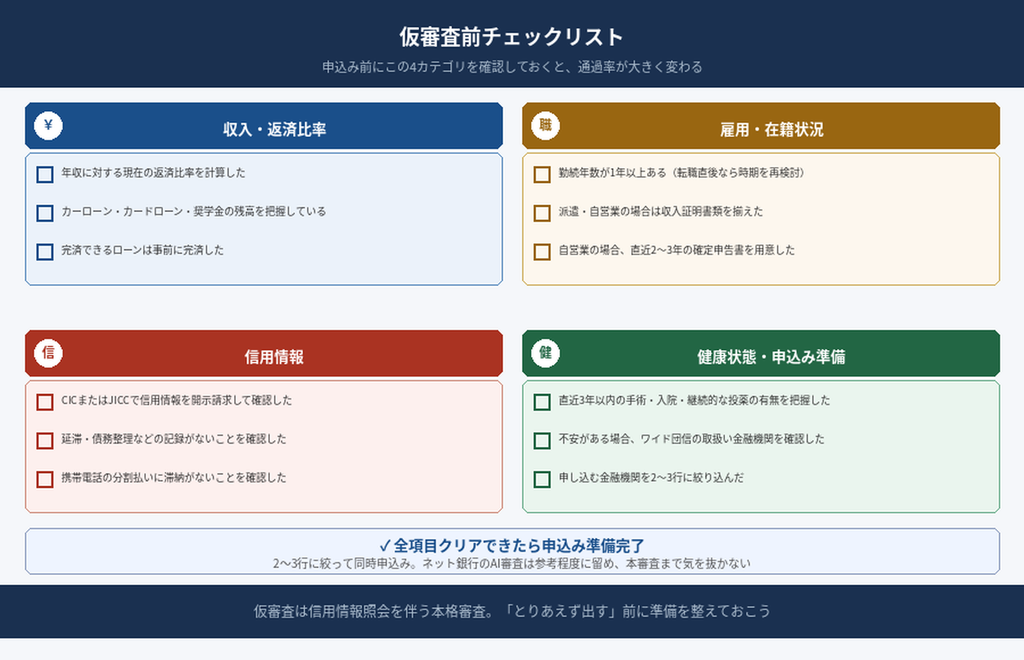
借り換えの諸費用は、工夫次第で数十万円単位で節約できます。
ポイント1: 融資手数料が低い銀行・手数料無料キャンペーンを活用する
定率型(2%)と定額型(3〜5万円)では、残債2,000万円の場合に35〜37万円もの差が生じます。複数の銀行で見積もりを取り、手数料体系を比較することが重要です。また、キャンペーン期間中に手数料が割引になる銀行もあります。
ポイント2: 司法書士費用を相見積もりする
銀行が紹介する司法書士以外に、自分で探して複数の司法書士から見積もりを取ることができます。司法書士報酬の差は数万円になることもあり、相見積もりは手数料削減の効果的な手段です。
ただし、銀行によっては指定司法書士の利用が条件になっている場合もあるため、事前に確認が必要です。
ポイント3: 繰り上げ返済手数料が無料のタイミング・銀行を選ぶ
今の銀行の繰り上げ返済手数料は、インターネット手続き経由だと無料〜数千円になるケースが多いです。窓口での手続きは手数料が高くなる傾向があるため、オンライン手続きが可能かどうかを確認しましょう。また、借り換え先としてネット銀行を選ぶと、融資手数料の体系や繰り上げ返済手数料が低コストに設定されていることがあります。
まとめ
- 住宅ローンの借り換えにかかる諸費用は、合計40〜100万円程度が目安。金利差だけで判断せず、必ず総コストを計算する
- 見落としがちな費用は抵当権の抹消・設定登記費用。旧銀行と新銀行の両方で発生する二重コストであり、司法書士報酬を含めると7〜18万円程度になることがある
- 借り換えメリットが出やすい条件は「残債1,000万円以上・残存期間10年以上・金利差0.3%以上」の3つがそろっていること
- 司法書士費用の相見積もりや、融資手数料が低い銀行の選択によって、諸費用を数十万円単位で削減できる可能性がある
- 変動金利への借り換えは将来の金利上昇リスクも考慮したうえで総コストを試算する
まずは現在の銀行への繰り上げ返済手数料を確認し、複数の借り換え先で諸費用の見積もりを取ることから始めてみてはいかがでしょうか。
あわせて読みたい
よくある質問(FAQ)
Q. 借り換えの手数料はいつ払うの?
借り換えの諸費用は、新しい銀行でのローン契約(実行)のタイミングで支払います。融資手数料・登記費用・印紙税などはほぼ同じタイミングで発生するため、まとまった現金を手元に用意しておく必要があります。目安として40〜100万円程度を準備しておくと安心です。
Q. 手数料込みで借り換えのメリットが出る金利差の目安は?
残債や残存期間によって異なりますが、一般的には金利差0.3%以上が借り換えを検討する目安とされています。ただし、諸費用が高い銀行の場合は0.5%以上の金利差がないとメリットが出ないケースもあります。必ず「金利差による年間節約額×残存年数」と「諸費用の合計」を比較して判断してください。
Q. ネット銀行への借り換えは手数料が安い?
ネット銀行は繰り上げ返済手数料が無料〜低額のケースが多く、審査や手続きをオンラインで完結できるメリットがあります。ただし、融資手数料は定率型(借入額の2%程度)が多いため、借入額が大きい場合は初期費用が高くなることがあります。手数料の安さだけでなく、適用金利とセットで総コストを比較することが重要です。
8社を比較してシャーウッドで建築。見積もり・設計・契約後の打ち合わせを経験した立場から、検討中に知りたかったことを書いています。
書き手と、このメディアについて ↗