住宅ローンの諸費用まとめ|内訳・相場・節約方法
住宅ローンの諸費用は、借入額3,000万円なら総額100〜150万円前後が目安です。多くの人が「金利だけ見ていたら諸費用で予算が狂った」と後悔するほど、見落としやすい費用です。この記事では、諸費用の内訳・相場・支払いタイミング・節約方法を、2026年4月時点の情報をもとに整理します。
住宅ローンの諸費用の目安は借入額の3〜5%
新築物件で住宅ローンを組む場合、諸費用の総額は物件価格(借入額)の3〜5%が相場とされています。借入額3,000万円なら90〜150万円、4,000万円なら120〜200万円が目安です。中古物件を購入する場合は仲介手数料も加わるため、さらに高くなります。
以下は借入額別の諸費用の大まかな目安です(注文住宅・新築の場合)。
| 借入額 | 諸費用の目安(3〜5%) |
|---|---|
| 2,000万円 | 60〜100万円 |
| 3,000万円 | 90〜150万円 |
| 4,000万円 | 120〜200万円 |
| 5,000万円 | 150〜250万円 |
諸費用は原則として現金で用意する必要があります。住宅ローンの借入額には通常含まれないため、頭金とは別に手元に現金を確保しておくことが重要です。
諸費用の内訳一覧
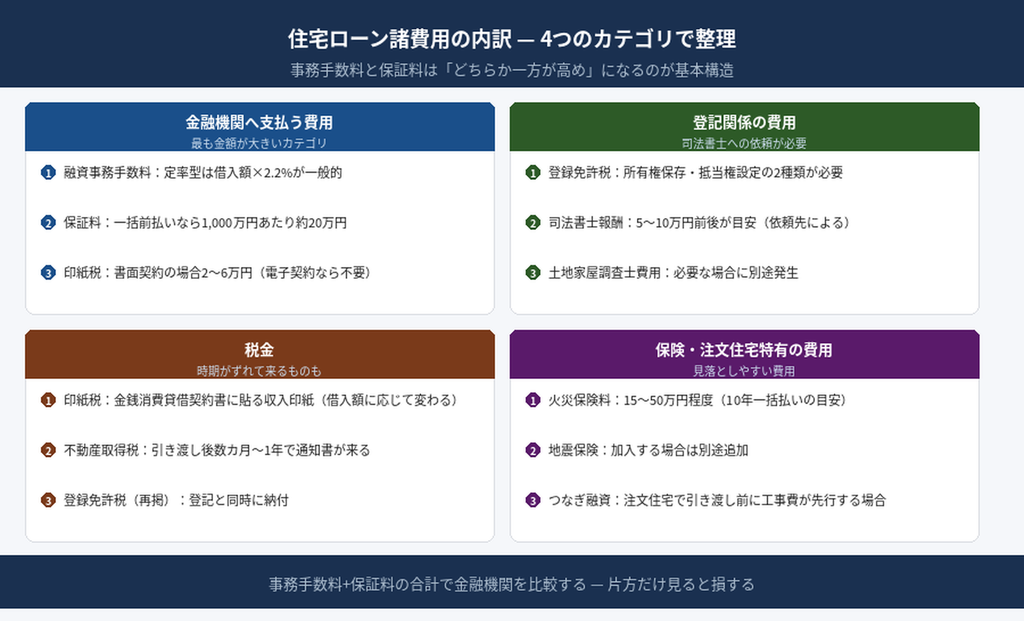
住宅ローンの諸費用は大きく「金融機関へ支払う費用」「登記関係の費用」「税金」「保険」の4種類に分けられます。
金融機関へ支払う費用
融資事務手数料(事務手数料)
住宅ローンを契約する際に金融機関へ支払う手数料です。「定率型」と「定額型」の2種類があり、選ぶ金融機関によって方式が異なります。
- 定率型:借入額×2.2%(税込)が一般的。借入額4,000万円なら88万円
- 定額型:3〜5万円前後の固定額。ただし適用金利が高めに設定されることが多い
定率型の場合は保証料が不要になるケースが多く、定額型の場合は保証料が別途かかるケースが多いため、事務手数料と保証料を合わせた総額で比較するのが正しい見方です。
保証料
住宅ローンの返済が滞った場合に備えて、保証会社へ支払う費用です。
- 一括前払い型:35年ローンで1,000万円あたり約20万円が目安(4,000万円なら約80万円)
- 金利上乗せ型:金利に0.2%程度を上乗せして毎月支払う
多くのネット銀行やフラット35では保証料が不要です。ただし、その代わりに融資事務手数料が高めに設定されていることが多いため、トータルコストで比較することが大切です。
印紙税
住宅ローンの金銭消費貸借契約書に貼り付ける収入印紙の費用です。借入額によって税額が異なります。
| 借入額 | 印紙税額 |
|---|---|
| 1,000万円超〜5,000万円以下 | 2万円 |
| 5,000万円超〜1億円以下 | 6万円 |
電子契約を利用する場合は印紙税が不要になる金融機関もあります(別途電子契約手数料が数千円かかる場合あり)。
登記関係の費用
登録免許税
土地・建物の所有権や抵当権を登記簿に記録する際にかかる国税です。新築住宅の場合は「所有権保存登記」と「抵当権設定登記」の2種類が必要になります。税率は登記の種類によって異なり、一定の要件を満たす場合は軽減措置が適用されます。
司法書士報酬
登記手続きを代行する司法書士への報酬です。法律で定められた金額はなく、依頼する司法書士によって異なりますが、5〜10万円前後が一般的な相場です。
保険
火災保険料
住宅ローン契約の条件として火災保険への加入が求められます。建物の構造や補償内容によって保険料は大きく異なりますが、15〜50万円程度が目安です(10年一括払いの場合)。地震保険を追加する場合はさらに費用がかかります。
注文住宅特有の費用
注文住宅の場合は、着工から建物の完成・引き渡しまでに複数回の支払いが発生します。住宅ローンは物件の引き渡し時に融資が実行されるため、それまでの工事費用を一時的に借り入れる「つなぎ融資」が必要になるケースがあります。つなぎ融資には別途事務手数料と金利(通常の住宅ローンより高め)がかかります。
費用の支払いタイミング
諸費用はすべて一度に支払うわけではなく、手続きの段階に合わせて複数回に分けて支払います。
| タイミング | 支払う費用 |
|---|---|
| 住宅ローン申込時 | 印紙税(書面契約の場合) |
| 融資実行時 | 事務手数料・保証料(一括型)・登録免許税・司法書士報酬 |
| 引き渡し時 | 火災保険料(一括払いの場合) |
| 入居後数カ月〜1年 | 不動産取得税(通知書が届いてから) |
融資実行日に最も多くの費用が集中します。この日に必要な現金を手元に用意しておかないと、手続きが滞るため注意が必要です。
諸費用を抑える3つのポイント
1. 金融機関の「事務手数料+保証料」の合計で比較する
金融機関を選ぶ際に金利だけ比較するのは不十分です。事務手数料と保証料を合算した額でコストを比較してください。定率型の事務手数料を採用しているネット銀行は保証料ゼロの代わりに手数料が高く、定額型の場合は逆のパターンになることが多いです。
2. 電子契約を選択して印紙税をゼロにする
電子契約に対応している金融機関を選ぶと、印紙税(2〜6万円)を節約できます。電子契約手数料として数千円かかる場合もありますが、差し引いても節約になります。
3. 火災保険を複数社で相見積もりする
火災保険は補償内容と保険料が金融機関によって大きく異なります。銀行が紹介する保険をそのまま契約するのではなく、ハウスメーカーや保険代理店で相見積もりを取ることで、数万〜十数万円の節約になるケースがあります。
よくある質問
Q. 諸費用をローンに組み込むことはできますか?
一部の金融機関では諸費用を住宅ローンに含めて借りることができます(オーバーローン)。現金の用意が難しい場合の選択肢ですが、借入額が増えるため利息負担も増えます。また、諸費用専用のローンを別途組む方法もありますが、金利が通常の住宅ローンより高めに設定されている点に注意が必要です。
Q. 諸費用の相場より高い見積もりが出た場合はどうすればよいですか?
借入額に対して5%を大きく超えるようであれば、内訳の詳細を確認しましょう。とくに保証料と事務手数料が高い場合、他の金融機関と比較することで節約できる可能性があります。
Q. フラット35を使うと諸費用はどう変わりますか?
フラット35は保証料がかかりませんが、融資事務手数料は取り扱い金融機関によって異なります。また、物件検査費用(適合証明書の取得)が別途必要になります。全期間固定金利のため金利上昇リスクがない一方、適用金利は変動金利より高めになることが多いため、総返済額で比較することが重要です。
まとめ
住宅ローンの諸費用は、借入額3,000万円なら100〜150万円前後が目安で、金利とは別に現金で準備する必要があります。事務手数料・保証料・印紙税・登録免許税・司法書士報酬・火災保険料が主な内訳です。諸費用を抑えるには、事務手数料と保証料の合計で金融機関を比較することと、電子契約や火災保険の相見積もりが有効です。ローン選びの際は金利だけでなく諸費用も含めた総コストで判断しましょう。
8社を比較してシャーウッドで建築。見積もり・設計・契約後の打ち合わせを経験した立場から、検討中に知りたかったことを書いています。
書き手と、このメディアについて ↗