ペアローンと住宅ローン控除|節税額の計算方法と注意点
「ペアローンにすると住宅ローン控除でどれくらい得するの?」と気になっている方は多いと思います。結論からお伝えすると、ペアローンは夫婦それぞれが住宅ローン控除を受けられるため、共働き世帯では単独ローンより節税効果が大きくなるケースがほとんどです。ただし収入・持分割合・ライフイベントによって効果は大きく変わります。また「ペアローンか、収入合算か」という選択自体も控除額に直結するため、両者の違いを理解した上で選ぶことが重要です。この記事では、計算方法・持分割合との関係・収入合算との比較・確定申告の手順まで、調査して初めて気づいたポイントを含めてわかりやすく解説します。
ペアローンと住宅ローン控除の基本|2本分の控除が受けられる仕組み
ペアローンとは、夫婦それぞれが独立した住宅ローンを借り入れる方法です。夫も妻もそれぞれ住宅ローン控除を申請できます。単独ローンでは1人分しか控除が受けられないのに対し、ペアローンなら世帯として2本分の控除枠を活用できる点が最大の特徴です。
住宅ローン控除とは(2026年最新)
住宅ローン控除(住宅借入金等特別控除)は、年末時点のローン残高の0.7%が所得税・住民税から差し引かれる制度です。令和8年度税制改正で適用期限が2030年12月31日まで5年延長されました(出典:国土交通省)。
| 項目 | 内容 |
|---|---|
| 控除率 | 年末ローン残高の0.7% |
| 控除期間 | 新築住宅:13年間 |
| 対象上限残高(長期優良住宅・ZEH・一般世帯) | 4,500万円 |
| 対象上限残高(長期優良住宅・ZEH・子育て世帯等) | 5,000万円 |
| 対象上限残高(省エネ基準適合住宅・一般世帯) | 3,000万円 |
| 対象上限残高(省エネ基準適合住宅・子育て世帯等) | 3,500万円 |
| 住民税からの控除上限 | 年9.75万円 |
【知っておきたいポイント】 子育て世帯とは「19歳未満の扶養親族がいる世帯」、若者夫婦世帯とは「夫婦のいずれかが40歳未満の世帯」を指します。どちらかに該当すれば借入限度額の上乗せが適用されます(判定は入居年の12月31日時点)。積水ハウスのシャーウッドのような長期優良住宅なら、子育て世帯・若者夫婦世帯は上限5,000万円まで控除対象にできます。
ペアローンの場合、夫・妻それぞれが「自分の借入残高×0.7%」を控除として受け取ります。この仕組みにより、世帯全体の控除枠が最大2倍になり得るのがペアローンの最大の税制メリットです。
ペアローンの住宅ローン控除|計算方法と金額シミュレーション
ペアローンの控除額は「夫の借入残高×0.7%」+「妻の借入残高×0.7%」で計算します。持分割合ではなく、実際に借り入れたローン残高が計算の基準になる点が重要です。
具体的な計算例
物件価格5,000万円(長期優良住宅・子育て世帯等)を夫3,000万円・妻2,000万円のペアローンで購入したケースで試算します。
| 借入者 | 年末残高(1年目・概算) | 控除率 | 控除額(年) |
|---|---|---|---|
| 夫 | 約2,950万円 | 0.7% | 約20.7万円 |
| 妻 | 約1,960万円 | 0.7% | 約13.7万円 |
| 世帯合計 | 約4,910万円 | — | 約34.4万円 |
13年間の世帯合計控除額(概算)は約390万円になります。
【知っておきたいポイント】 控除額は「所得税額+住民税額(上限年9.75万円)」が上限です。控除額が納税額を上回る場合、余った分は受け取れません。収入が少ない配偶者は「控除を使いきれない」ケースが起きやすいため、事前に試算することをおすすめします。
持分割合と控除額の関係|ここが最も情報が少なかったポイント
調査を進めるなかで、持分割合と控除額の関係を具体的に説明している情報が思いのほか少ないと感じました。ここを整理します。
住宅ローン控除の計算は持分割合ではなく、実際の借入残高が基準です。物件の持分が「夫6割・妻4割」であっても、夫が3,000万円・妻が2,000万円を借りているなら、控除はそれぞれの借入残高をもとに計算します。
ただし持分割合は「ローン+頭金の資金負担割合」と一致させる必要があります。割合がズレていると、差額が贈与とみなされ贈与税が課されるリスクが生じます(詳しくは次章で解説)。
持分割合と控除額の関係|ズレると贈与税リスクが生まれる
不動産の登記における持分割合は、実際の資金負担割合(ローン+頭金)に合わせるのが原則です。
持分割合がズレるとどうなるか
| 状況 | 発生するリスク |
|---|---|
| ローン負担と持分割合が一致しない | 差額分が贈与とみなされ、贈与税が課される可能性がある |
| 持分割合を後から変更する | 再登記費用・司法書士費用が追加でかかる |
| 離婚時に持分が残る | 売却・名義変更の手続きが複雑になる |
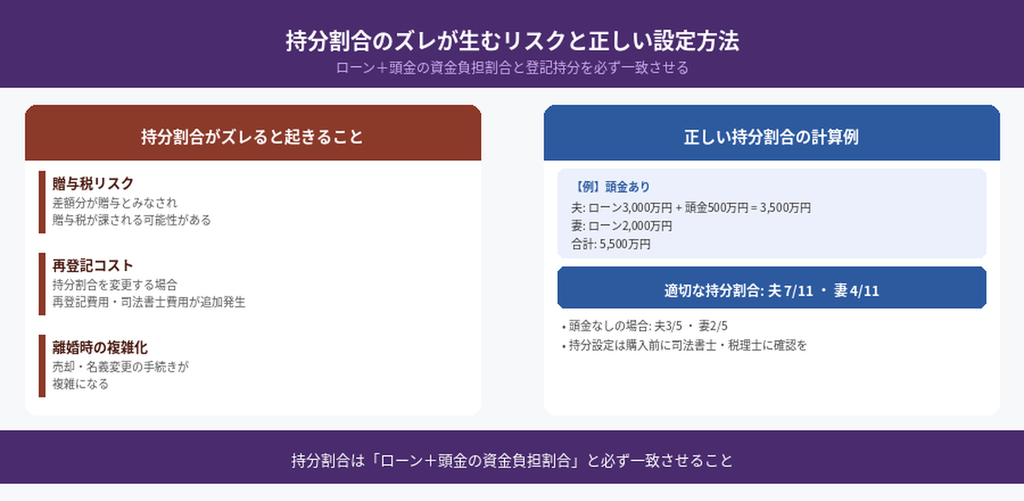
正しい持分割合の決め方
夫が3,000万円のローン・妻が2,000万円のローン・頭金なしの場合、持分割合は「夫3/5・妻2/5」が適切です。夫が頭金を追加で出している場合は、その金額も含めて計算します。
計算例(夫がローン3,000万円+頭金500万円、妻がローン2,000万円の場合):
- 夫の負担:3,500万円
- 妻の負担:2,000万円
- 合計:5,500万円
- 適切な持分割合:夫35/55(≒7/11)・妻20/55(≒4/11)
【注意】 持分割合の設定を誤ると、税務上のトラブルにつながることがあります。購入前に司法書士や税理士に確認することを強くおすすめします。
ペアローン・連帯債務・連帯保証、住宅ローン控除はどう違う?
夫婦で住宅ローンを組む方法は3パターンあります。どれを選ぶかで、住宅ローン控除の受け方が変わります。
| 方式 | 契約本数 | 控除 | 団信 | 向いている状況 |
|---|---|---|---|---|
| ペアローン | 2本(各自が借入) | 夫・妻それぞれ受けられる | 両者が加入できる | 両方の収入が安定していて控除を最大化したい |
| 連帯債務型(フラット35等) | 1本(共同債務) | 持分割合に応じて両者が受けられる | 主債務者のみ(金融機関による) | 諸費用を抑えつつ控除は両者で使いたい |
| 連帯保証型 | 1本(保証人付き) | 主債務者のみ | 主債務者のみ | 一方の収入が補助的・将来専業主婦になる可能性がある |
注目したいのは、連帯保証型は収入合算できますが、保証人側は住宅ローン控除を受けられないという点です。「収入を合算して借りているから2人分の控除が使えるはず」と思い込んでいると、申告の段階で想定外の事態になります。
【編集部の見解】 積水ハウスの担当営業に確認したところ、「ペアローンを選ぶ方は、控除を最大化したいという意識が明確な共働き夫婦が多い」とのことでした。一方で、フラット35を使いたい場合は連帯債務が選択肢になりますが、団信の扱いが金融機関によって異なるため、保障面との兼ね合いを必ず確認してほしいと強調されていました。
単独ローンとペアローン、控除額はどれくらい違う?
同じ物件・同じ借入総額で、単独ローンとペアローンを比較します(物件価格5,000万円・長期優良住宅・子育て世帯・夫年収600万円・妻年収400万円)。
1年目の控除額比較(概算)
| ローン形態 | 夫の控除額 | 妻の控除額 | 世帯合計 |
|---|---|---|---|
| 単独ローン(夫のみ5,000万円) | 約35万円 | なし | 約35万円 |
| ペアローン(夫3,000万円・妻2,000万円) | 約20.7万円 | 約13.7万円 | 約34.4万円 |
この例では控除額の差は年間約0.6万円程度です。ただし単独ローンで5,000万円以上を借りる場合、借入限度額の上限(子育て世帯の場合5,000万円)を超えた分は控除対象から外れるため、総額が大きくなるほどペアローンのメリットが拡大します。
たとえば総借入が6,000万円の場合、単独ローンでは上限5,000万円×0.7%=35万円が上限ですが、ペアローンで夫4,000万円・妻2,000万円に分けると合計6,000万円をそれぞれの上限内で活用でき、世帯合計の控除額を増やせます。13年間での差は数十万円単位になります。
【知っておきたいポイント】 「ペアローンにすると得するのか損するのか」は、夫婦の収入・借入額・ライフプランによって変わります。育休取得の予定がある・妻の収入が少ないなどの事情がある場合は、単独ローンの方が有利なケースもあります。まずは担当者に相談しながらシミュレーションを確認するのが確実です。
ペアローンが向いている人・向いていない人
控除額だけでなく、生活設計全体で判断することが大切です。
| ペアローンが向いている | ペアローンが向いていない |
|---|---|
| 夫婦ともに正社員で収入が安定している | 一方がパート・時短で収入が不安定 |
| 長期的に共働きを続ける見込みがある | 近いうちに育休・産休を複数回取る予定がある |
| 借入総額が大きく、単独では控除上限を超える | 単独ローンでも控除を使いきれる収入がある |
| 万が一どちらかが亡くなった場合の団信を両者に掛けたい | 諸費用2本分の追加費用を避けたい |
| 住宅ローン控除を夫婦それぞれで最大限活用したい | 将来的に一方が専業主婦(夫)になる可能性がある |
夫婦の収入差が大きい場合(たとえば夫年収700万円・妻年収200万円)は、妻の納税額が少なく控除を使いきれない年が出やすいです。その場合、妻の借入割合を小さくする、または単独ローンで夫が借りる方がトータルで有利になることもあります。
住宅ローンの借入可能額を年収別にシミュレーション|無理のない返済計画の立て方【2026年版】も参考に、まず世帯全体の借入可能額を把握した上でペアローンを検討すると整理しやすいです。
ペアローンの住宅ローン控除で注意すべき3つのポイント
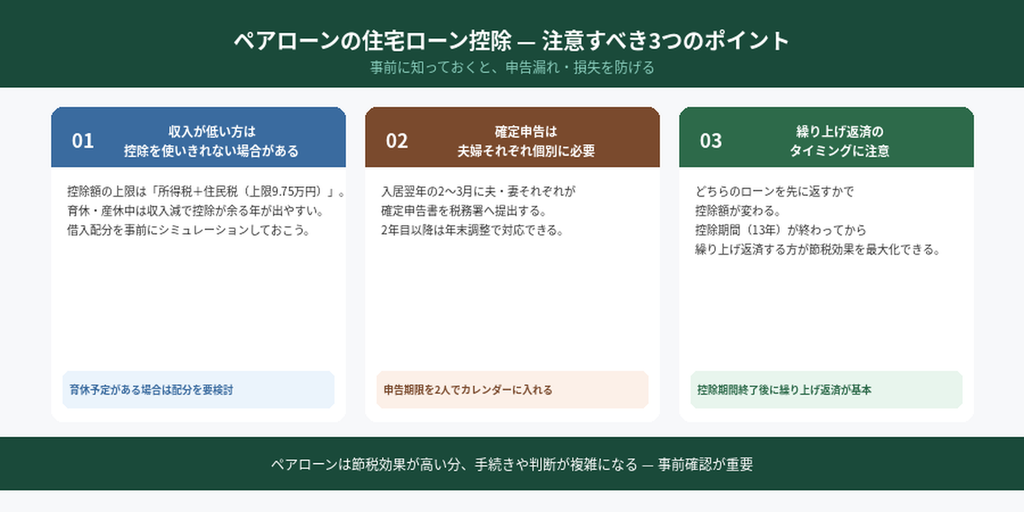
1. 収入が低い方は控除を使いきれない場合がある
住宅ローン控除は所得税+住民税(上限年9.75万円)の合計が上限です。妻のローン残高が2,000万円の場合、控除額は年約14万円ですが、妻の所得税+住民税がそれ以下なら余った分は無効になります。
育休・産休中は収入が減るため、控除を全額使えない年が出る可能性があります。育休取得の予定がある場合は、借入額の配分を事前に検討することをおすすめします。
2. 確定申告は夫婦それぞれ個別に必要
ペアローンでは夫・妻それぞれが独立した借入者となるため、初年度の確定申告は2人別々に提出する必要があります。
| 年次 | 必要な手続き |
|---|---|
| 入居した年の翌年(初年度) | 夫・妻それぞれ確定申告書を税務署へ提出 |
| 2年目以降 | 勤務先の年末調整で対応(2人分の申告書を各自が勤務先へ提出) |
確定申告の主な必要書類(初年度・夫婦それぞれが用意):
- 確定申告書
- 住宅借入金等特別控除額の計算明細書
- 登記事項証明書(不動産登記簿謄本)
- 請負契約書または売買契約書の写し
- 住宅ローン年末残高証明書(金融機関から10〜11月頃に届く)
- 給与所得の源泉徴収票
- 住民票の写し
書類を各自で揃える必要があるため、どちらかが対応を先延ばしにするとそのまま申告期限を過ぎてしまいます。入居の翌年2〜3月の申告期限を、夫婦でカレンダーに入れておくことを強くおすすめします。
3. 繰り上げ返済のタイミングに注意
ペアローンで繰り上げ返済をする場合、どちらのローンを先に返すかによって控除額が変わります。残高を減らしたローンの控除額はその分下がるため、控除期間(13年間)の残り年数を確認したうえで判断することをおすすめします。控除期間が終了した後に繰り上げ返済する方が、節税効果を最大化できるケースが多いです。
住宅ローンの繰り上げ返済シミュレーション|期間短縮 vs 返済額軽減、どちらがお得?で詳しくシミュレーションできます。
4. ペアローンのデメリット(控除以外)
控除面以外で知っておきたいデメリットも整理しておきます。
諸費用が2本分かかる: 住宅ローンの事務手数料、契約書の印紙税、司法書士費用はローン1本ごとに発生します。借入額に比例して計算される定率型の手数料なら合計額は変わりませんが、固定額型の手数料は単純に2倍になります。契約前に金融機関に確認してください。
離婚時の手続きが複雑になる: ペアローンは物件が共有名義のため、離婚した場合に「どちらが住み続けるか」「ローンをどう一本化するか」の協議が必要になります。金融機関の判断次第では一本化できないケースもあり、解決に時間がかかることがあります。ライフプランに不安がある場合は、ペアローン以外の選択肢も含めて担当者に相談してみてください。
編集部のリアルな声
【編集部が調査して感じたこと】
ペアローンと住宅ローン控除の関係を調べていて一番驚いたのは、確定申告が夫婦2人分それぞれ必要になるという点でした。「2本のローンを組んでいるので控除も2人分」という理解はできていたものの、「申告作業も2人分発生する」という事実を、調べ始めるまでまったく意識できていませんでした。
多くのウェブサイトでは「2人分の控除が受けられてお得」という説明で止まっています。しかし実際には、入居した年の翌年2〜3月に夫と妻それぞれが確定申告書を提出する必要があります。2年目以降は年末調整で対応できるものの、その際も住宅借入金等特別控除申告書を2人分用意しなければなりません。共働きで忙しい世帯にとって、この手間は事前に知っておきたい情報だと感じました。
もう一つ気になったのが、ペアローン vs 収入合算の選択肢をどこで相談すべきかという問題です。この判断はハウスメーカーの担当営業と資金計画を詰める段階で出てきます。積水ハウスの場合、担当営業が金融機関と連携して複数のパターンをシミュレーションしてくれる体制が整っていました。「とりあえずペアローンにしよう」ではなく、実際の借入額と収入バランスを見た上でどちらが有利か確認することをおすすめします。
【編集長より】 積水ハウスの担当営業からも「ペアローンにするご夫婦は、初年度の確定申告をどちらかが忘れてしまうケースが意外と多い」と聞きました。入居年の翌年2〜3月の申告期限を、夫婦でカレンダーに入れておくことを強くおすすめします。
積水ハウスで家づくりを検討中の方は、資金計画の具体的な相談を担当者の無料紹介経由でお任せいただくことができます。
まとめ
- ペアローンを組むと夫婦それぞれが住宅ローン控除を受けられ、世帯合計の節税効果が高まるケースが多い
- 控除額は持分割合ではなく、それぞれの借入残高×0.7%で計算する
- 持分割合はローン+頭金の資金負担割合と必ず一致させる。ズレると贈与税リスクが生じる
- 収入合算(連帯保証型)は控除が主債務者1人分しか受けられない点に注意。連帯債務型とペアローンは両者が対象になる
- 収入が低い方は控除を使いきれないケースがあるため、借入配分は事前にシミュレーションが必要
- 初年度は夫婦それぞれ別々に確定申告が必要になる点を事前に把握しておく
- 2026年からの制度改正で適用期限が2030年まで延長。子育て世帯・若者夫婦世帯には借入限度額の上乗せ措置が継続されている
ペアローン・収入合算のどちらが自分たちの状況に合っているかは、収入バランスとライフプランで変わります。まず資金計画の全体像を家づくりの流れで確認し、具体的な相談は担当者に早めに動くのがおすすめです。
どのハウスメーカーが自分たちの資金計画と相性が良いかを整理したい方は、ハウスメーカー診断(無料・約2分)から始めてみてください。
あわせて読みたい
- 住宅ローンの借入可能額を年収別にシミュレーション|無理のない返済計画の立て方【2026年版】
- 住宅ローンの繰り上げ返済シミュレーション|期間短縮 vs 返済額軽減、どちらがお得?
- フラット35とは?仕組み・審査基準・メリット・デメリットを解説【2026年最新】
よくある質問(FAQ)
Q. ペアローンの住宅ローン控除は夫婦どちらかがまとめて申請できますか?
いいえ、できません。ペアローンでは夫と妻がそれぞれ独立した借入者であるため、住宅ローン控除の申請も夫・妻が個別に行う必要があります。初年度は2人とも確定申告の提出が必要です。
Q. 妻が育休中でも住宅ローン控除は受けられますか?
育休中でも住宅ローン控除自体は受けられます。ただし育休中は収入が減少するため、所得税・住民税が少なくなり、控除額を全額使いきれない年が出る可能性があります。収入がゼロになる年は、実質的に控除の恩恵がなくなります。
Q. ペアローンで持分割合をローン割合と一致させないとどうなりますか?
資金負担割合(ローン+頭金)と登記上の持分割合がズレていると、差額分が贈与とみなされ贈与税が課される可能性があります。持分割合は購入前に司法書士や税理士に確認し、正しく設定することが重要です。
Q. 収入合算(連帯保証型)とペアローンはどちらがお得ですか?
住宅ローン控除の観点では、ペアローンの方が得になるケースが多いです。連帯保証型の収入合算は、保証人側が控除を受けられません。ただし連帯保証型は諸費用が1本分で済むため、ローン総額が小さい場合やどちらかの収入が補助的な場合は連帯保証型が現実的な選択肢になります。フラット35を使う場合は連帯債務型が選択肢に入り、持分割合に応じて両者が控除を受けられます。
Q. ペアローンで離婚した場合、住宅ローン控除はどうなりますか?
離婚してどちらかが退去した場合、退去した側は「自ら居住する住宅」の要件を満たさなくなるため、その年から住宅ローン控除の適用を受けられなくなります。残ったローンの処理(一本化・売却・借換え等)と合わせて、税務上の取り扱いを税理士に相談することをおすすめします。
Q. ペアローンの確定申告に必要な書類は何ですか?
初年度は夫婦それぞれが確定申告書・住宅借入金等特別控除額の計算明細書・登記事項証明書・売買(請負)契約書の写し・年末残高証明書・源泉徴収票・住民票の写しを用意します。2年目以降は勤務先の年末調整で完結しますが、税務署から届く「住宅ローン控除申告書」と年末残高証明書を各自で勤務先に提出する必要があります。
8社を比較してシャーウッドで建築。見積もり・設計・契約後の打ち合わせを経験した立場から、検討中に知りたかったことを書いています。
書き手と、このメディアについて ↗