つなぎ融資とは?注文住宅で確認しておきたい仕組みとポイント【2026年版】
注文住宅で家づくりを進めると、「つなぎ融資が必要です」とハウスメーカーから案内されることがあります。住宅ローンとは別の話なので、最初は戸惑う方も多いでしょう。
つなぎ融資とは、住宅ローンが実行される前に必要な着工金・中間金・土地代金を一時的に立て替える融資です。注文住宅では、家が完成する前に複数回の支払いが発生するため、自己資金だけで賄えない場合に使います。この記事では、仕組み・費用シミュレーション・メリットとデメリット・申込の流れ・確認しておきたい注意点を、初めて家づくりをする方に向けて整理します。
つなぎ融資とは何か?
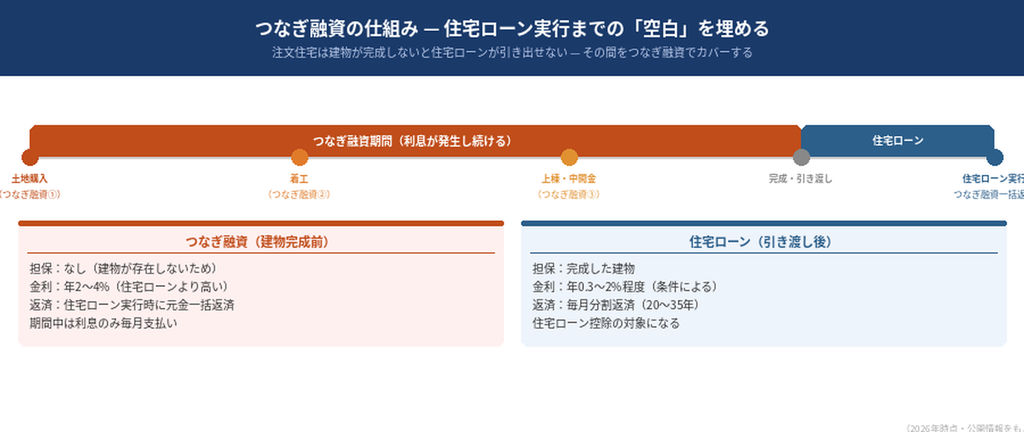
住宅ローンが実行される前に、土地代・着工金・中間金などを一時的に借り入れる融資のことです。 注文住宅では家が完成しないと住宅ローンを引き出せない一方、着工金や中間金は工事の途中で支払いが発生します。その「空白の期間」を埋めるのがつなぎ融資の役割です。
住宅ローンは、完成した建物を担保にして融資されます。建売住宅や分譲マンションなら引き渡し時点で建物が存在するので、購入代金全額を住宅ローンで支払えます。しかし注文住宅では、建物がまだ存在しない状態で着工金を払う必要があり、住宅ローンを使えません。
「つなぎ」という名前の通り、着工から引き渡し・住宅ローン実行までの期間をつなぐためだけの融資です。住宅ローンが実行された時点で、つなぎ融資は一括返済します。
つなぎ融資と住宅ローンの違い
住宅ローンとの主な違いは、担保・金利・返済方法の3点です。
| 項目 | つなぎ融資 | 住宅ローン |
|---|---|---|
| 担保 | なし(建物が存在しないため) | 完成した建物 |
| 金利(年利) | 2〜4%程度 | 0.3〜2%程度(変動・固定で異なる) |
| 返済方法 | 住宅ローン実行時に元金一括返済 | 毎月分割返済(20〜35年) |
| 融資実行のタイミング | 着工金・中間金・土地購入など必要なタイミングで都度 | 建物の引き渡し時に一括 |
| 住宅ローン控除 | 対象外 | 条件を満たせば対象 |
| 利用できる金融機関 | 住宅ローンを申し込む金融機関に限られる | 多数 |
金利が高い理由は、担保となる建物がまだ存在しないためです。住宅ローンは建物を担保にリスクをとれますが、つなぎ融資は無担保に近い状態で貸し出すため、金融機関側のリスクが上がります。その分、金利も高く設定されます。
【知っておきたいポイント】 つなぎ融資中は、元金は返済せず「利息だけ」を毎月支払います。住宅ローンが実行された時点で、元金を一括返済する仕組みです。毎月の利息支払いを家賃と重ねるのは大変ですが、元金は動いていないと理解しておくと整理しやすいです。
つなぎ融資でかかる費用はいくらか
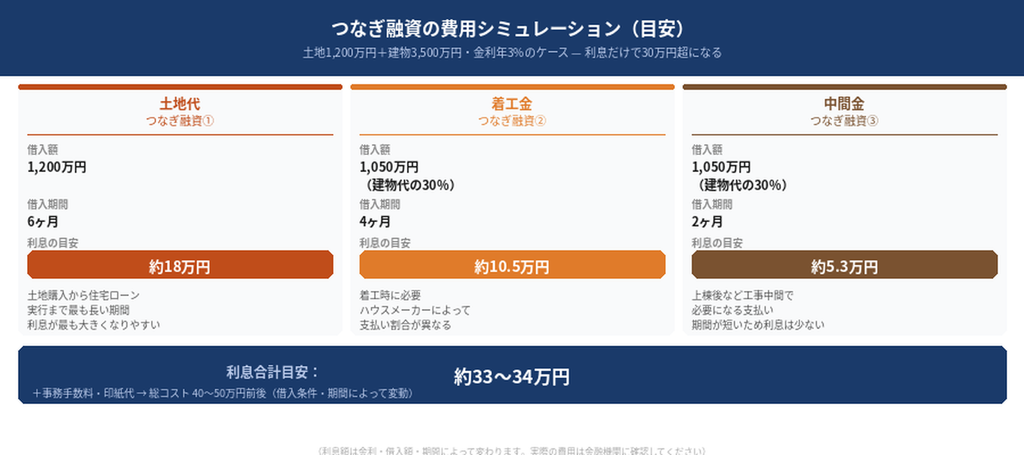
つなぎ融資は「金利だけ」ではなく、事務手数料や印紙代もかかります。費用の全体像を把握してから資金計画を立てましょう。
つなぎ融資の費用一覧
| 費用の種類 | 目安 |
|---|---|
| 利息(金利 × 借入額 × 期間) | 借入条件による(下記シミュレーション参照) |
| 事務手数料 | 5万〜10万円程度(金融機関によって異なる) |
| 印紙代 | 借入額1,000万円以上2,000万円未満:1万円 / 2,000万円以上5,000万円未満:2万円 |
費用シミュレーション(目安)
積水ハウスなど大手ハウスメーカーで3,500万円の建物を建てる場合のイメージです。一般的な支払い設定(着工金30%・中間金30%・残金40%)を前提にしています。
土地代1,200万円・建物代3,500万円のケースを想定します。着工金・中間金はそれぞれ建物代の30%(各1,050万円)で設定し、つなぎ融資の金利は年3%とします。土地代から住宅ローン実行まで6ヶ月、着工金から4ヶ月、中間金から2ヶ月を前提にした目安です。
利息の計算式: 借入額 × 年利 ÷ 12 × 借入月数
| タイミング | 借入額 | 借入期間 | 利息の目安 |
|---|---|---|---|
| 土地代 | 1,200万円 | 6ヶ月 | 約18万円 |
| 着工金 | 1,050万円 | 4ヶ月 | 約10.5万円 |
| 中間金 | 1,050万円 | 2ヶ月 | 約5.3万円 |
| 合計利息 | — | — | 約33〜34万円 |
事務手数料・印紙代を加えると、つなぎ融資の総コストは40〜50万円前後になることが多いです(借入条件・期間によって変動します)。
【編集部の見解】 積水ハウスで打ち合わせを進める中で、着工金と中間金の支払いタイミングは思っていたより早く、かつまとまった金額でした。「引き渡しまでに払うお金」として頭に入れておかないと、資金計画が狂います。つなぎ融資のコスト自体は30〜50万円規模ですが、その期間中に手元資金が細くなることへの備えが大切です。
【注意】 利息額は金利・借入額・期間によって大きく変わります。上記はあくまで目安です。実際の費用は、住宅ローンを申し込む金融機関に必ず確認してください。
つなぎ融資のメリットとデメリット
「つなぎ融資はもったいない」という声をよく見かけます。金利が高く費用もかかるので、コスト面での不満が出るのは理解できます。ただ、代わりに何十万円もの自己資金を手元に持っている人は少数です。メリットとデメリットを正直に整理します。
メリット
1. 自己資金が少なくても注文住宅を建てられる 大手ハウスメーカーで建てると総額は4,000万〜6,000万円を超えることも多く、引き渡し前に必要な着工金・中間金だけで数百万〜2,000万円規模になります。これを全額自己資金で用意できる人は少数です。つなぎ融資があれば、手元の自己資金が少なくても建築を進められます。
2. 今の家を売る前に新居を買える(住み替えの場合) 今の家の売却益を新居の資金に使いたい場合、先に家を売らないとお金が入ってきません。つなぎ融資があれば、売却より先に新居を契約・着工でき、住み替えのスケジュールを柔軟にできます。
デメリット
1. 金利が高く、住宅ローンと二重にコストがかかる 住宅ローンの金利(変動なら0.3〜0.5%台)と比べて、つなぎ融資は年2〜4%と数倍の金利です。加えて事務手数料・印紙代が住宅ローンとは別に発生します。
2. 利用できる金融機関が限られる つなぎ融資は、住宅ローンを申し込む金融機関でしか利用できません。「つなぎ融資の条件がいい銀行」と「住宅ローンの条件がいい銀行」が別の場合、どちらかを妥協する必要があります。すべての金融機関がつなぎ融資を取り扱っているわけでもありません。
3. 工期が延びると利息が膨らむ つなぎ融資の利息は、住宅ローンが実行されるまで発生し続けます。天候や資材不足などで工期が延びると、想定より利息が増えます。
【知っておきたいポイント】 「もったいない」という感覚は正しいです。ただ、注文住宅を建てる以上、着工金・中間金の支払いは避けられません。自己資金で出せるなら不要ですが、出せないなら事実上の必須費用です。40〜50万円のコストを「注文住宅を建てるための手数料」として予算に組み込むのが現実的な見方です。
つなぎ融資の申込の流れ
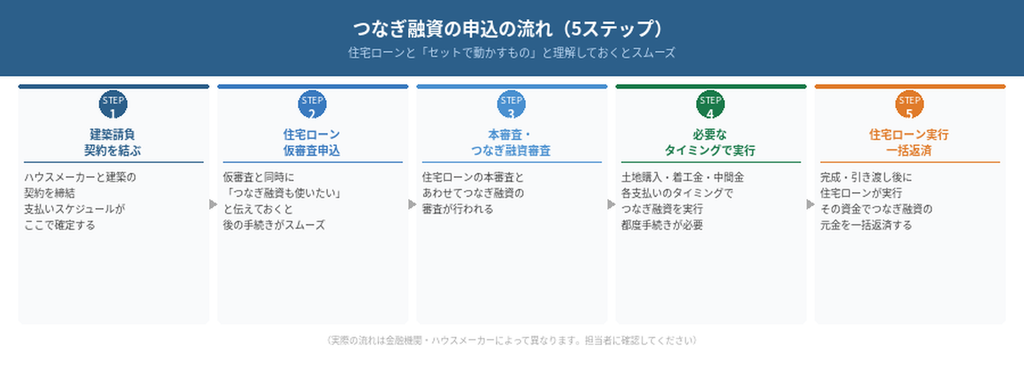
つなぎ融資の申込は、住宅ローンと同時進行で進めます。別々に考えるより「セットで動かすもの」と理解しておくとスムーズです。
ステップ1:ハウスメーカーと建築請負契約を結ぶ まずハウスメーカーと建築の契約を締結します。この時点で建物の価格・支払いスケジュールが確定します。
ステップ2:住宅ローンの事前審査(仮審査)を申し込む 住宅ローンと同時に、つなぎ融資の利用も金融機関に相談します。事前審査の段階で「つなぎ融資を使いたい」と伝えておくと、後の手続きがスムーズです。
ステップ3:住宅ローンの本審査・つなぎ融資の審査 本審査と合わせてつなぎ融資の審査が行われます。審査に通れば、融資実行の準備に入ります。
ステップ4:必要なタイミングでつなぎ融資を実行 土地購入・着工金・中間金など、支払いが発生するタイミングで都度つなぎ融資を実行します。融資のたびに金融機関との手続きが必要です。
ステップ5:住宅ローン実行・つなぎ融資を一括返済 建物が完成して引き渡しを受けると、住宅ローンが実行されます。その資金でつなぎ融資の元金を一括返済し、以降は住宅ローンの返済だけになります。
家づくり全体のスケジュールは 家づくりの流れ でまとめています。つなぎ融資のタイミングも含めて、全体像を先に把握しておくことをおすすめします。
利用前に確認しておきたいこと
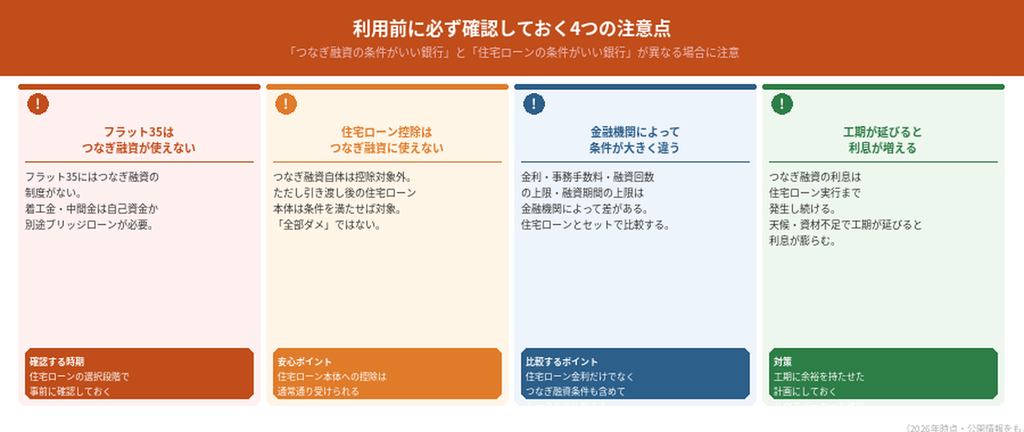
フラット35はつなぎ融資が使えない
フラット35(住宅金融支援機構が提供する長期固定金利の住宅ローン)には、つなぎ融資の制度がありません。フラット35の融資実行も建物の引き渡し時になるため、着工金・中間金の支払いは自己資金で準備するか、別途ブリッジローンを検討する必要があります。
フラット35の利用を検討している方は、この点を事前に確認しておいてください。
つなぎ融資自体には住宅ローン控除が使えない
つなぎ融資は住宅ローン控除(住宅借入金等特別控除)の対象外です。ただし、引き渡し後に実行された住宅ローン本体は、条件を満たせば控除の対象になります。「つなぎ融資を使ったから控除が受けられない」ということではないので、安心してください。
金融機関によってつなぎ融資の条件は大きく違う
金利・事務手数料・融資回数の上限・融資期間の上限は、金融機関によって差があります。住宅ローンの金利だけで金融機関を選ぶのではなく、つなぎ融資の条件も含めてトータルで比較することが大切です。
建築スケジュールを工期の遅延を前提に組む
工期が延びると、その分だけ利息が増えます。ハウスメーカーと工期のスケジュールを確認し、多少の余裕を持たせた計画にしておくと安心です。
ハウスメーカーとの打ち合わせで聞いておきたいこと
つなぎ融資の条件は、ハウスメーカーと提携している金融機関によっても変わります。打ち合わせの早い段階で次の点を確認しておくと、後から慌てずに済みます。
- 着工金・中間金は建物費用の何%の設定か(通常は各30%程度)
- 提携金融機関でつなぎ融資は利用可能か
- つなぎ融資の金利と事務手数料の目安はいくらか
- つなぎ融資の融資回数・融資期間の上限はあるか
- 工期が延びた場合、支払いスケジュールはどう動くか
【編集部の見解】 積水ハウスとの打ち合わせで感じたのは、「お金の話は早めに全部出す」が正解だということです。つなぎ融資の有無・条件によって、住宅ローンを組む銀行の選択肢が絞られることがあります。先に銀行を決めてしまってから「その銀行はつなぎ融資がない」と気づくのは、かなり痛いです。ハウスメーカーと資金計画を詰める前に、まず「つなぎ融資はどう考えますか」と一言聞いてみることをおすすめします。
自分に合ったハウスメーカー選びで迷っている方は、まずハウスメーカー相性診断(無料・約2分)で方向性を整理してみてください。
返済比率(年収に対してどこまで借りるか)を確認したい方は、住宅ローンの返済比率とは?年収別の安全ラインと計算方法も参考にしてください。
まとめ
最後に要点を整理します。
- つなぎ融資は「着工金・中間金・土地代」を住宅ローン実行まで一時的に立て替える融資
- 金利は年2〜4%程度と住宅ローンより高く、事務手数料・印紙代も別途かかる。総コストは40〜50万円前後が目安
- 自己資金で着工金・中間金を払えるなら不要だが、払えない場合は事実上の必須費用
- フラット35にはつなぎ融資がない。住宅ローンを選ぶ際は、つなぎ融資の条件もセットで確認する
- 住宅ローン控除はつなぎ融資自体には適用されないが、引き渡し後の住宅ローン本体には適用できる
資金計画を本格的に立てる前に、まずハウスメーカーの方向性を絞っておくと話が早くなります。まだ検討中の方は、ハウスメーカー相性診断(無料・約2分)から始めてみてください。積水ハウスを検討している方は、担当者の無料紹介もご活用ください。優秀な営業・設計士を無料でご紹介しています。
あわせて読みたい
よくある質問(FAQ)
Q. つなぎ融資は必ず必要ですか?
注文住宅を建てる場合、着工金・中間金を自己資金で全額支払えるなら不要です。ただし、大手ハウスメーカーで建てると着工金・中間金だけで1,000万〜2,000万円を超えることも多く、自己資金で対応できる方は限られます。結果として、注文住宅を建てる多くの方がつなぎ融資を利用しています。
Q. つなぎ融資の金利はどのくらいですか?
年2〜4%程度が目安です。住宅ローンの変動金利(0.3〜0.5%台)と比べると数倍高く、金融機関によっても差があります。利用する住宅ローンの金融機関でつなぎ融資の金利を確認してください。
Q. フラット35を使いたいのですが、つなぎ融資は使えますか?
フラット35にはつなぎ融資の制度がありません。着工金・中間金は自己資金で準備するか、別途ブリッジローンを検討する必要があります。フラット35の利用を前提にしている場合は、必ず事前に確認してください。
Q. つなぎ融資を使うと住宅ローン控除は受けられなくなりますか?
つなぎ融資自体は住宅ローン控除の対象外ですが、引き渡し後に実行された住宅ローン本体は、条件を満たせば控除を受けられます。「つなぎ融資を使ったから控除が全部ダメ」ということはありません。
Q. つなぎ融資は「もったいない」と聞きましたが、使わない方法はありますか?
自己資金が十分にある場合や、分割融資(金融機関によっては工程に合わせて住宅ローンを分割実行できる)が使える場合は、つなぎ融資なしで進められます。ただし分割融資を取り扱う金融機関は限られており、条件も金融機関によって異なります。住宅ローンを選ぶ段階で「分割融資があるか」を確認するのが現実的な方法です。
Q. つなぎ融資はどこに申し込めばいいですか?
住宅ローンを申し込む金融機関に合わせて申し込みます。つなぎ融資だけ別の金融機関で申し込むことは、原則できません。住宅ローンの仮審査の段階で「つなぎ融資も使いたい」と伝えておくとスムーズです。
8社を比較してシャーウッドで建築。見積もり・設計・契約後の打ち合わせを経験した立場から、検討中に知りたかったことを書いています。
書き手と、このメディアについて ↗